O que está em julgamento na ADI 6336 e por que o processo voltou à pauta
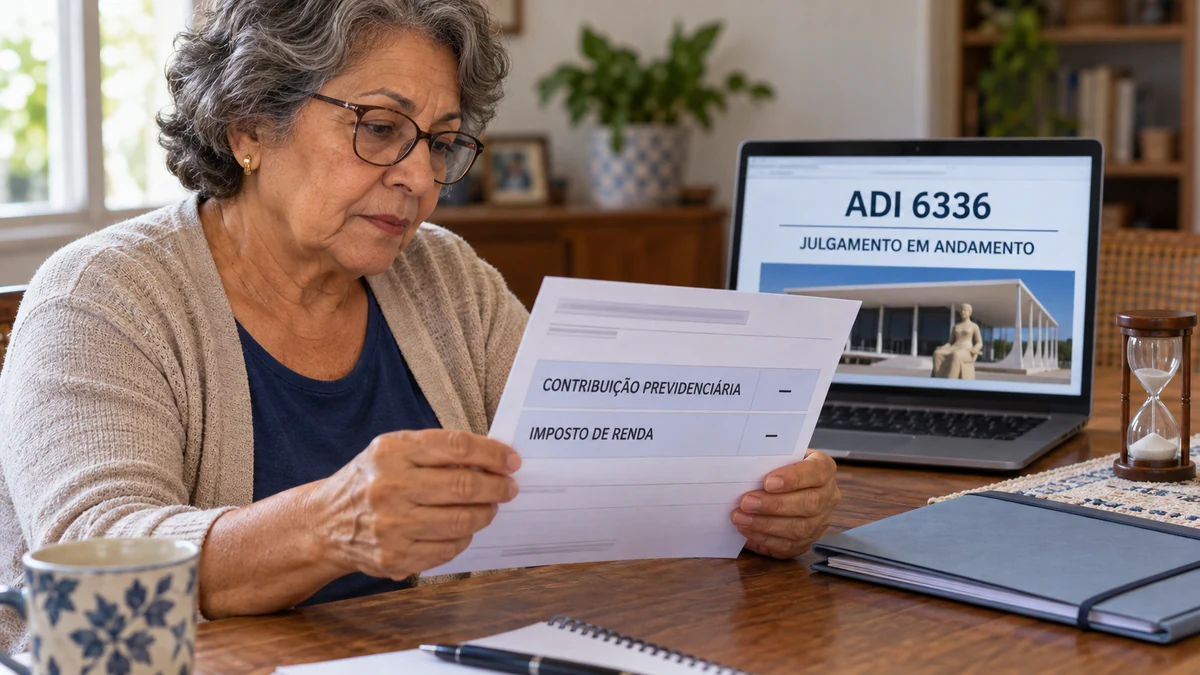
A ADI 6336 discute se a Emenda Constitucional 103/2019 poderia revogar a proteção previdenciária parcial antes concedida a servidores aposentados e pensionistas com doença incapacitante. A volta ao calendário do STF indica a continuidade do julgamento, não uma decisão definitiva.
A ação questiona especificamente o artigo 35, inciso I, alínea “a”, da Reforma da Previdência, que retirou da Constituição o antigo parágrafo 21 do artigo 40. O processo foi apresentado pela Associação Nacional dos Magistrados da Justiça do Trabalho e tem o ministro Edson Fachin como relator, conforme a página oficial da ADI 6336.
O julgamento já havia começado, mas ainda não estava concluído quando o processo retornou à pauta. A divulgação oficial do STF inclui a ação entre os casos previstos para análise e explica que ela trata da revogação da antiga isenção parcial. Essa inclusão reserva espaço para o Plenário continuar a deliberação, mas não assegura que todos os votos, o resultado e os efeitos serão definidos na mesma sessão.
Um obstáculo comum é interpretar uma captura de tela da pauta como se fosse o resultado. Para evitar esse erro, é preciso conferir na página do processo as áreas de andamentos, decisões e pautas, observando a data da atualização. A mudança jurídica só pode ser avaliada depois da publicação de um pronunciamento do Tribunal com conteúdo aplicável, não pela mera presença do processo no calendário.
Por que a pauta de 29 de outubro não suspende o desconto no contracheque
A inclusão da ADI 6336 na pauta não suspende, por si só, a contribuição previdenciária. Enquanto não houver decisão aplicável e definição de seus efeitos, o órgão pagador continua seguindo as normas vigentes do regime próprio ao qual o benefício está vinculado.
A pauta informa que o processo pode ser analisado. Ela não funciona como ordem para alterar folhas de pagamento, recalcular contribuições ou devolver valores. Mesmo depois de anunciado um resultado, ainda será necessário ler a decisão para saber quando ela produz efeitos, quem alcança e se haverá alguma orientação específica para os regimes próprios.
Para conferir a situação sem se apoiar em mensagens de terceiros, o caminho é:
- Localizar no contracheque a rubrica da contribuição previdenciária e identificar o órgão pagador.
- Confirmar se a aposentadoria ou pensão pertence a um regime próprio de previdência social.
- Consultar os andamentos e as decisões na página oficial da ADI 6336.
- Verificar se o próprio regime previdenciário publicou orientação sobre a folha.
- Se houver divergência no desconto, pedir uma explicação formal ao órgão responsável e guardar o protocolo.
Também circulam promessas de suspensão e devolução imediata. A notícia oficial sobre a pauta não anuncia procedimento de restituição nem autoriza intermediários a cobrar taxas. Por isso, não convém compartilhar senha, documentos sensíveis ou fazer pagamentos com base apenas em vídeo, anúncio ou mensagem de celular.
Como funcionava o duplo teto e o que a Reforma da Previdência de 2019 revogou
O chamado duplo teto ampliava a faixa dos proventos sobre a qual não incidia a contribuição previdenciária para o beneficiário com doença incapacitante. A regra não criava uma dispensa total em todas as situações.
O antigo parágrafo 21 do artigo 40 previa que a contribuição incidisse somente sobre a parcela da aposentadoria ou pensão que ultrapassasse o dobro do limite máximo dos benefícios do Regime Geral de Previdência Social. Assim, quando o benefício superava essa referência, a contribuição alcançava apenas o excedente. O teto do RGPS era usado como parâmetro de cálculo, embora a aposentadoria ou pensão continuasse pertencendo a um regime próprio.
O artigo 35, inciso I, alínea “a”, da Emenda Constitucional 103/2019 revogou esse parágrafo. O STF descreveu o objeto da ADI 6336 como a contestação dessa retirada da isenção parcial.
O diagnóstico de uma doença, isoladamente, não restabelece hoje a norma revogada. Esse é um dos principais obstáculos para quem encontra na internet textos antigos, publicados antes da Reforma, e os aplica ao contracheque atual.
Também não se deve calcular o possível efeito usando um valor de teto retirado de outro ano. A referência varia conforme a competência, e a contribuição efetiva depende das regras do regime próprio correspondente. Para evitar conclusões erradas, é necessário conferir o período do desconto, a legislação aplicável naquela data e o demonstrativo fornecido pelo órgão pagador.
A isenção de Imposto de Renda por moléstia grave continua separada da ADI 6336
A isenção de Imposto de Renda por moléstia grave é um direito diferente da proteção previdenciária discutida na ADI 6336. Uma pessoa pode ter o IR afastado nos rendimentos abrangidos pela lei e continuar pagando contribuição ao regime próprio.
O artigo 6º, inciso XIV, da Lei 7.713/1988 trata da isenção de Imposto de Renda sobre determinados proventos nos casos de doenças expressamente relacionadas na norma. A ADI 6336, por sua vez, examina a contribuição que financia o regime próprio de previdência e a revogação do antigo duplo teto. São cobranças com fundamentos e procedimentos distintos.
Por isso, um documento que reconheça a isenção de IR não altera automaticamente a rubrica previdenciária. O pedido tributário deve seguir o canal da fonte pagadora e ser acompanhado da documentação médica solicitada para demonstrar o enquadramento na lei. Já uma discussão sobre contribuição previdenciária deve ser dirigida ao regime próprio responsável pelo benefício.
O obstáculo mais frequente é reunir as duas cobranças sob a palavra “isenção”. Para evitá-lo, confira separadamente no contracheque as linhas referentes ao Imposto de Renda e à contribuição previdenciária. Depois, guarde protocolos próprios para cada assunto.
A ADI 6336 não revoga, modifica nem julga a isenção prevista na Lei 7.713/1988. Também não transforma automaticamente toda doença grave reconhecida para fins de IR em doença incapacitante para qualquer outra finalidade. Cada norma tem seus critérios, documentos e campo de aplicação.
Quem é diretamente alcançado pela ADI 6336 e por que o caso não muda o INSS em geral
A controvérsia alcança diretamente aposentadorias e pensões vinculadas a regimes próprios de servidores públicos. Ela não cria uma isenção geral para aposentados e pensionistas que recebem benefícios do INSS pelo RGPS.
O antigo parágrafo 21 estava inserido no artigo 40 da Constituição, que disciplina o regime próprio dos servidores titulares de cargos efetivos. Seu texto mencionava parcelas de aposentadoria e pensão, razão pela qual a discussão pode interessar tanto a servidores aposentados quanto a pensionistas que se enquadrassem na condição prevista pela norma revogada. O STF delimita a ADI 6336 à contribuição sobre benefícios ligados a esse regime.
A presença do teto do RGPS na fórmula antiga pode causar confusão. Ele servia como referência para o cálculo do duplo teto, mas isso não fazia da ação um processo sobre os benefícios pagos pelo INSS.
Outro obstáculo está no uso genérico da expressão “aposentado do serviço público”. O local onde a pessoa trabalhou não basta para identificar o regime: há vínculos públicos sujeitos ao RGPS. Para esclarecer, deve-se conferir a carta de concessão, o contracheque e o nome da entidade que paga o benefício.
Se o pagamento vem do INSS, a tramitação da ADI 6336 não autoriza retirar contribuição, alterar renda ou pedir devolução com fundamento apenas nessa ação. Se vem de um regime próprio, ainda será necessário aguardar o resultado e as orientações aplicáveis ao ente responsável.
Devolução de valores desde 2019 não é automática: o que ainda depende do STF
Não há devolução automática de contribuições apenas porque a ADI 6336 voltou à pauta. Qualquer consequência financeira dependerá do resultado, do alcance temporal da decisão e do procedimento que vier a ser definido oficialmente.
Mesmo que o STF considere inválida a revogação questionada, será necessário ler a parte decisória para saber quais situações foram alcançadas. O Tribunal também pode delimitar quando uma decisão passa a produzir efeitos. Essa possibilidade, chamada modulação, está prevista na Lei 9.868/1999 e permite ajustar os efeitos de uma declaração de inconstitucionalidade por razões de segurança jurídica ou excepcional interesse social.
Isso significa que não é possível antecipar se haverá restituição, qual período seria considerado ou se algum pedido dependeria de análise administrativa ou judicial. A data da Reforma da Previdência, sozinha, não responde a essas perguntas.
Enquanto o julgamento não termina, podem ser preservados os contracheques, os informes de rendimentos, os documentos que identificam o regime previdenciário, a documentação médica e eventuais protocolos já apresentados. Guardar esses registros não cria direito à devolução, mas evita a perda das informações necessárias para compreender uma futura orientação.
O principal obstáculo são ofertas que tratam um resultado ainda indefinido como crédito disponível. Convém desconfiar de quem promete valor certo, prazo garantido ou liberação mediante pagamento antecipado. Antes de fornecer documentos ou contratar qualquer serviço, confira se já existe decisão publicada, quais efeitos ela estabelece e qual canal foi indicado pelo regime previdenciário.
Análise prática entre as rubricas
A análise das rubricas no contracheque mostra por que a isenção de Imposto de Renda e a contribuição previdenciária precisam ser avaliadas separadamente em tese. Esse exame não antecipa o resultado da ADI 6336.
Em regimes próprios de previdência, a retenção de Imposto de Renda não se confunde com a contribuição previdenciária. A concessão de isenção de IR sobre proventos decorre de legislação tributária específica e não suspende, de forma automática, a contribuição destinada ao custeio da previdência.
Para verificar a situação funcional, cabe ao aposentado confirmar no demonstrativo a qual regime o benefício está vinculado e consultar a página oficial do processo no STF para saber se houve publicação de decisão com resultado e efeitos definidos. Qualquer mudança remuneratória depende de norma ou orientação administrativa formal do regime responsável.
Enquanto não existe decisão conclusiva aplicável, manter contracheques e documentação médica organizados resguarda o histórico, sem justificar pedidos de restituição com base unicamente na pauta. Essa cautela evita dois erros frequentes: usar a isenção de IR como prova automática contra a contribuição previdenciária e tratar uma previsão de pauta como ordem de alteração na folha de pagamento.
Perguntas frequentes sobre ADI 6336, desconto previdenciário e doença grave
A pauta não interrompe automaticamente o desconto, e a ADI 6336 se concentra nos regimes próprios. A isenção de IR continua separada, enquanto qualquer mudança financeira depende do conteúdo da decisão do STF.
A ADI 6336 já suspendeu o desconto previdenciário?
Não. A inclusão no calendário informa que o processo está disponível para julgamento, mas não equivale a uma decisão que determine a suspensão em folha. O marco a consultar é a publicação do resultado e de seus efeitos na página oficial da ação.
A isenção de IR por doença grave corre risco nesse julgamento?
Não é esse o objeto da ação. A ADI questiona a revogação do antigo parágrafo 21 do artigo 40, relativo à contribuição previdenciária de regime próprio. A isenção de Imposto de Renda permanece fundamentada na Lei 7.713/1988.
A decisão poderá atingir aposentados do INSS?
A ação não cria, pela simples tramitação, uma isenção geral para benefícios do RGPS. Seu objeto está ligado às aposentadorias e pensões de regimes próprios. O teto do RGPS aparecia na antiga regra apenas como referência de cálculo.
Onde conferir se houve resultado, ata ou nova suspensão?
A fonte central é a página da ADI 6336 no portal do STF, especialmente os campos de andamentos, decisões e pautas. Uma notícia ou postagem deve ser comparada com esse registro oficial antes de qualquer providência financeira.
A conclusão prática é direta: identifique o regime, separe IR de contribuição previdenciária e aguarde a definição dos efeitos. Para quem não tem acesso digital e precisa tratar de benefício do RGPS, existe a opção de atendimento presencial em uma agência do INSS. Questões sobre benefício de regime próprio devem ser levadas ao órgão previdenciário do ente responsável.
Acompanhe as atualizações do Jornal do Segurado e confirme cada novo andamento nos canais oficiais do STF. Quando houver conclusão da ADI 6336, verifique o resultado, os efeitos definidos e as orientações do regime previdenciário antes de tomar qualquer medida.
Leituras relacionadas
- Veja também: Segurado convocado para reabilitação do INSS em 2026 mantém benefício e tem curso e prótese pagos pelo órgão
- Veja também: Auxílio-Acidente do INSS em 2026: Guia Completo de Quem Tem Direito, Como Solicitar no Meu INSS, Valor, Sequela e Regras do STJ
- Veja também: Processo contra o INSS na Justiça em 2026: Guia Completo de Como Consultar, Prazos, Perícia Judicial, Atrasados e RPV
Perguntas frequentes
Tenho direito à isenção da contribuição previdenciária por doença grave?
A ADI 6336, sozinha, não dá direito automático à isenção apenas pelo diagnóstico. Ela discute a antiga proteção parcial do duplo teto para aposentados e pensionistas vinculados a RPPS com doença incapacitante, sem criar dispensa imediata. A situação do julgamento pode ser acompanhada na página oficial do processo no STF; o eventual enquadramento dependerá da decisão e das regras aplicáveis ao regime.
Onde posso pedir a revisão do desconto da contribuição?
O pedido deve ser apresentado ao órgão pagador ou à unidade gestora do RPPS responsável pelo benefício, conforme o canal do respectivo ente. A ADI 6336 não criou um formulário nacional capaz de suspender a cobrança, e o Meu INSS não é o canal para revisar contribuição de regime próprio. Antes de protocolar, confirme a rubrica, identifique o regime previdenciário e guarde o número do atendimento.
Quais documentos preciso guardar enquanto o julgamento não termina?
Guarde contracheques, informes de rendimentos, ato ou carta que identifique a aposentadoria ou pensão, dados do órgão pagador, documentos médicos e protocolos já apresentados. Ainda não há lista nacional única para eventual restituição ligada à ADI 6336, pois os efeitos e o procedimento não foram definidos. Se o RPPS abrir pedido específico, siga a relação documental publicada por ele.
Qual é o prazo para o STF concluir a ADI 6336 ou mudar o desconto?
Não há prazo certo para o STF encerrar a ADI 6336 nem para eventual mudança aparecer no contracheque. A inclusão em pauta permite continuar o julgamento, mas não garante conclusão na mesma sessão. Consulte “Andamentos”, “Decisões” e “Pautas” na página oficial da ação e aguarde orientação do RPPS antes de projetar alteração na folha ou devolução de valores.
Quando devo procurar ajuda sobre um desconto que considero incorreto?
Procure o órgão responsável pelo RPPS quando a rubrica parecer incompatível com a norma vigente, faltar explicação no contracheque ou surgir orientação oficial após o julgamento. Se houver decisão publicada e dúvida sobre seus efeitos no seu benefício, busque orientação jurídica qualificada ou assistência institucional. Desconfie de cobrança antecipada, promessa de restituição certa ou pedido de senha e documentos por mensagem.
Como posso pedir a isenção de Imposto de Renda por doença grave?
A isenção de IR deve ser solicitada à fonte pagadora; para benefícios administrados pelo INSS, o pedido começa pela internet no Meu INSS. O portal oficial exige identificação, CPF e atestado, laudo ou relatório médico, e informa que a pessoa só vai à perícia se for chamada. Veja o serviço Solicitar Isenção do Imposto de Renda.