Como emitir e conferir o Extrato de Empréstimo (HISCON) no Meu INSS
A verificação de contratos de crédito e margens consignáveis vinculadas ao benefício previdenciário é realizada pela emissão do Extrato de Empréstimo Consignado, conhecido tecnicamente como HISCON. Esse documento oficial detalha todas as operações financeiras averbadas na folha de pagamento, informando quais instituições financeiras efetuam descontos mensais e qual o limite restante para novas operações no portal oficial Meu INSS.
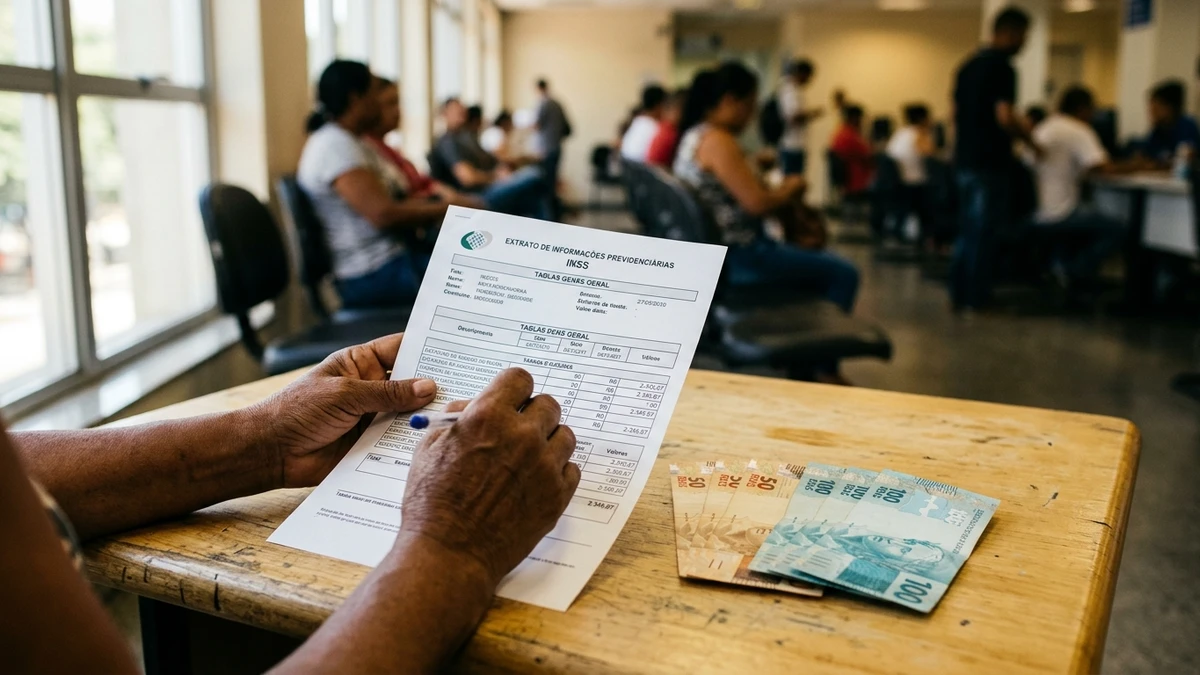
Para acessar o documento, o segurado entra no aplicativo ou no site Meu INSS com o seu CPF e senha cadastrados na conta Gov.br. No campo de busca da tela inicial, digita-se “Extrato de Empréstimo” e seleciona-se o benefício que deseja consultar. O sistema gera um relatório em formato PDF para download imediato, dividindo as informações em blocos claros de controle:
- Identificação do benefício e margens: apresenta o Número do Benefício (NB), a espécie do pagamento, o valor bruto da renda mensal, a margem consignável total permitida por lei e a margem consignável líquida disponível no momento da consulta.
- Contratos de empréstimo ativos: lista os empréstimos parcelados vigentes, apontando o código e o nome da instituição bancária credora, o número do contrato, o valor de cada parcela mensal, a taxa de juros aplicada, a quantidade de parcelas já descontadas e o saldo restante a pagar.
- Reservas de cartão consignado (RMC e RCC): identifica se há reservas ativas de margem para o Cartão de Crédito Consignado (rubrica de código 217 - RMC) ou para o Cartão Consignado de Benefício (rubrica de código 268 - RCC), com indicação do banco emissor e do valor retido.
A distinção entre empréstimo comum e reservas de cartão merece cuidado rigoroso. Muitas contratações indevidas não se manifestam como um empréstimo tradicional de prazo fixo, mas como retenção permanente de margem para cartões de crédito que o aposentado nunca pediu nem desbloqueou. Nessas situações, o banco lança uma taxa mensal contínua na folha para abater o rotativo do cartão, sem amortizar a dívida principal.
Um obstáculo frequente ocorre quando o segurado audita apenas o Extrato de Pagamento de Benefício (HISCRE), que demonstra os lançamentos do mês corrente. Se o desconto da parcela ainda estiver em fase de averbação ou se o valor for diluído em outras rubricas, a pessoa pode não perceber a cobrança nos primeiros meses. A conferência periódica do HISCON elimina essa lacuna, pois revela o histórico completo de vínculos autorizados no cadastro da Dataprev, permitindo a detecção imediata de qualquer operação estranha.
Passo a passo no aplicativo Meu INSS para ativar a trava de bloqueio contra empréstimos
A ativação da trava de segurança no Meu INSS é a ferramenta definitiva para impedir que instituições financeiras averbem novos empréstimos ou emitam cartões consignados sem o consentimento do titular. O procedimento é totalmente digital, gratuito e pode ser executado diretamente pelo telefone celular no aplicativo Meu INSS.
O bloqueio impede que qualquer correspondente bancário insira propostas de crédito na folha de pagamentos do segurado. Para configurar essa proteção preventiva, o titular deve executar as seguintes etapas no sistema:
- Acesse o aplicativo Meu INSS ou o endereço meu.inss.gov.br e realize o login digitando o seu CPF e a senha pessoal da conta Gov.br.
- Na barra de pesquisa principal, localizada no topo da página sob a mensagem “Do que você precisa?”, digite a frase “Bloquear/Desbloquear Benefício para Empréstimo Consignado” e clique sobre o serviço correspondente.
- Leia atentamente as orientações de segurança exibidas na tela, que explicam as regras de consignação e o funcionamento da restrição cadastral.
- Na pergunta sobre qual operação deseja realizar, marque a opção “Bloquear”.
- Quando solicitado pelo sistema, confira seus dados cadastrais, anexe foto nítida de documento oficial de identidade com foto (RG ou CNH) e realize a conferência biométrica facial por meio do aplicativo Gov.br integrado.
- Avance até a tela final de confirmação, revise o pedido e clique em concluir para salvar o comprovante com o respectivo número de protocolo administrativo.
A exigência de validação biométrica e titularidade reforçada decorre dos níveis de segurança da plataforma federal. Para acionar serviços sensíveis como o bloqueio e desbloqueio de crédito, a conta Gov.br do cidadão deve estar enquadrada nos níveis Prata ou Ouro. A elevação de nível pode ser efetuada no próprio aplicativo Gov.br, utilizando o reconhecimento facial cruzado com a base da Justiça Eleitoral ou credenciais de instituições bancárias conveniadas.
Após a conclusão do requerimento, o sistema do INSS processa a solicitação em prazo que costuma variar entre minutos e até 48 horas úteis. Uma vez homologada a restrição, o extrato HISCON passará a exibir o status do benefício como “Bloqueado para Empréstimo”. Vale sublinhar que essa blindagem cadastral não cancela os contratos que foram firmados licitamente no passado, cujas parcelas continuam sendo debitadas até a quitação, e tampouco afeta o recebimento regular da aposentadoria ou pensão.
O principal obstáculo enfrentado nessa etapa decorre de inconsistências cadastrais ou do nível Bronze na conta Gov.br, o que gera recusa imediata no envio da solicitação pelo Meu INSS. Quando o titular tenta solicitar a trava com uma conta básica, o sistema interrompe o fluxo solicitando selos de confiabilidade. O caminho para contornar essa barreira é acessar a central de segurança do Gov.br, validar a biometria facial pela câmera do aparelho ou efetuar o login bancário para atingir o nível Prata antes de protocolar o bloqueio no Meu INSS.
A trava dos 90 dias da IN 138/2022: como a lei protege o recém-aposentado
A legislação previdenciária estabelece uma proteção compulsória para quem acaba de ter o benefício concedido, determinando que aposentadorias e pensões nasçam automaticamente bloqueadas para operações de crédito consignado. Essa regra protetiva está expressa na Instrução Normativa INSS/PRES nº 138/2022 e visa coibir o assédio comercial agressivo nos primeiros meses de pagamento.
Conforme os artigos 7º e 8º da norma federal, todo benefício previdenciário elegível a empréstimos permanece compulsoriamente travado por 90 dias contados a partir da Data de Despacho do Benefício (DDB). Durante esse intervalo inicial, nenhum banco ou correspondente pode averbar contratos de crédito pessoal, reserva de margem consignável ou emissão de cartão na folha de pagamento do novo segurado.
A proteção regulamentar estende-se também às abordagens publicitárias. A norma veda expressamente qualquer atividade de busca ativa, oferta comercial ou contato por telemarketing promovido por agentes financeiros durante os primeiros 180 dias contados da concessão do benefício. O descumprimento dessa diretriz sujeita as instituições financeiras a sanções administrativas severas, incluindo a suspensão temporária do direito de operar consignações no sistema previdenciário.
Mesmo com a vigência dessas restrições, milhares de recém-aposentados continuam recebendo dezenas de ligações e mensagens de crédito antes mesmo de sacarem a primeira parcela da aposentadoria. Esse assédio precoce não decorre de autorização do órgão previdenciário, mas do comércio ilegal de bancos de dados cadastrais mantidos por empresas de cobrança e intermediários. Investigações da Polícia Federal, a exemplo das diligências recentes que apuram a circulação clandestina de dados cadastrais no Paraná, revelam que quadrilhas capturam números de telefone e informações funcionais por meios ilícitos para alimentar o mercado financeiro paralelo.
Caso o segurado constate que um empréstimo foi averbado durante a janela de 90 dias sem que tenha solicitado formalmente a liberação no Meu INSS, a operação configura fraude administrativa grave. Para conhecer as condutas recomendadas pelo órgão, consulte as orientações oficiais de segurança do INSS contra práticas abusivas de crédito.
Desconto não autorizado no contracheque: roteiro prático para contestar e cancelar
A constatação de um empréstimo consignado ou cartão de crédito não contratado na folha de pagamento exige a formalização imediata de queixa perante o banco credor e nos órgãos de fiscalização do sistema financeiro. O cidadão não deve aguardar a cobrança da próxima competência para agir, pois o registro formal dos protocolos é o elemento probatório essencial para anular o contrato e recuperar os valores descontados.
O Código de Defesa do Consumidor, consolidado na Lei nº 8.078/1990, protege o aposentado contra cobranças abusivas. O fornecimento de crédito ou cartão sem solicitação prévia constitui prática vedada pelo artigo 39, inciso III da lei. Havendo retenção de valores sobre a renda alimentar sem contratação legítima, o parágrafo único do artigo 42 da referida lei garante ao titular o direito à repetição do indébito por valor igual ao dobro do que pagou em excesso, acrescido de correção monetária e juros legais, salvo hipótese de engano justificável.
Para cancelar a operação fraudulenta e estancar os descontos, o aposentado ou pensionista deve seguir este cronograma oficial de providências:
- Entre em contato com o Serviço de Atendimento ao Consumidor (SAC) e com a Ouvidoria do banco responsável pelo lançamento, cujo código consta no extrato HISCON. Registre formalmente a contestação de contratação fraudulenta, exija o cancelamento imediato da averbação e anote o número de protocolo, o dia e o horário do contato telefônico.
- Exija da instituição financeira a apresentação imediata do suposto contrato assinado, do comprovante de transferência do montante ou do arquivo de biometria facial utilizado na contratação.
- Se o banco não anular a cobrança em até 10 dias úteis ou não apresentar solução conclusiva, acione a plataforma pública Consumidor.gov.br, gerenciada pela Secretaria Nacional do Consumidor (Senacon). Abra reclamação anexando o extrato HISCON, o comprovante do protocolo do SAC e a narrativa da negativa bancária.
- Formalize paralelamente denúncia na Ouvidoria do Banco Central do Brasil, órgão que regula e fiscaliza as condutas de crédito das instituições bancárias no país.
- Registre um Boletim de Ocorrência (B.O.) perante a Polícia Civil do seu Estado, procedimento que pode ser realizado eletronicamente pela Delegacia Digital de Proteção ao Idoso ou de Crimes Cibernéticos, resguardando o CPF contra outros cadastros fraudulentos.
- Acesse o Meu INSS e protocole o serviço “Exclusão de Desconto de Empréstimo Consignado”, anexando o boletim de ocorrência e os protocolos de contestação para que a Dataprev suspenda os repasses mensais em folha.
O obstáculo crítico enfrentado pelo consumidor nessa jornada reside nas promessas verbais feitas por atendentes de telemarketing, que orientam o segurado a “aguardar a devolução automática” sem registrar protocolo no sistema do SAC. Sem esse código formal de atendimento, o segurado fica impedido de fundamentar denúncias no Banco Central ou no Procon. A orientação segura é recusar negociações informais e exigir sempre o registro numérico do protocolo antes de encerrar qualquer contato com a entidade bancária.
Como frear o assédio de ligações e mensagens de crédito com a plataforma Não Me Perturbe
O recebimento insistente de chamadas telefônicas e disparos em massa de mensagens oferecendo crédito decorre da circulação não autorizada de dados cadastrais entre correspondentes de crédito. Para combater essa importunação no cotidiano do aposentado, o sistema financeiro nacional disponibiliza a plataforma oficial Não Me Perturbe.
A ferramenta foi desenvolvida pela Federação Brasileira de Bancos (Febraban) e pela Associação Brasileira de Bancos (ABBC), sob coordenação técnica da Secretaria Nacional do Consumidor (Senacon). Por meio de um cadastro centralizado e gratuito, o aposentado ou pensionista cadastra suas linhas telefônicas para proibir chamadas de telemarketing ativo voltadas à contratação de empréstimo consignado e cartão consignado.
Para cadastrar seus contatos no sistema de bloqueio telefônico, o cidadão deve seguir os seguintes passos:
- Acesse o portal naomeperturbe.com.br pelo navegador do celular ou computador.
- Clique no botão “Quero me cadastrar” e preencha o formulário informando nome completo, CPF e um endereço de e-mail válido para confirmação.
- Crie uma senha de acesso e valide o link encaminhado para a sua caixa de entrada de e-mail.
- Efetue o login na plataforma e selecione a funcionalidade “Novo Bloqueio”.
- Digite o número do telefone com o DDD (tanto telefones celulares quanto linhas residenciais fixas vinculadas ao CPF do titular).
- Na lista de atividades comerciais, selecione a categoria “Instituições Financeiras (Operações de Empréstimo Consignado e Cartão de Crédito Consignado)” e confirme o bloqueio geral para todos os bancos participantes.
Após a formalização do pedido, as empresas de telemarketing e os correspondentes bancários conveniados às instituições financeiras têm o prazo regulamentar de até 30 dias corridos para expurgar as linhas cadastradas de suas listas de discagem ativa. Durante esse período de adaptação sistêmica, é normal que ainda ocorram contatos pontuais, os quais devem cessar totalmente após o trigésimo dia.
Caso uma instituição financeira ou correspondente bancário insista em efetuar ligações após transcorrido o prazo de 30 dias, o titular deve anotar o dia, o horário, o número originador da chamada e o nome do banco representado na proposta. Com esses elementos, é possível protocolar uma denúncia direta na própria plataforma Não Me Perturbe e registrar queixa no Procon de sua localidade.
Um obstáculo frequente envolve a confusão entre o bloqueio de telemarketing comercial e as notificações emitidas pelo poder público. O cadastro no Não Me Perturbe alcança exclusivamente ofertas comerciais ativas de crédito e serviços de telecomunicações. A ferramenta não interfere no recebimento de SMS de autenticação bancária, avisos de convocação da Previdência Social ou mensagens de segurança enviadas pelos canais oficiais do INSS.
Cuidados essenciais de segurança para proteger a conta Gov.br e dados previdenciários
A crescente sofisticação de golpes eletrônicos exige que aposentados e pensionistas adotem rotinas permanentes de higiene digital, prevenindo que fraudadores utilizem credenciais cadastrais para acessar o ambiente do Meu INSS. O controle do acesso Gov.br é a primeira linha de defesa do patrimônio previdenciário do cidadão.
O principal vetor de vulnerabilidade é a perda de controle sobre senhas e códigos de segurança temporários. Para blindar suas contas e informações pessoais contra invasões, o segurado deve observar as seguintes medidas técnicas preventivas:
- Ativação da verificação em duas etapas: no aplicativo oficial Gov.br, ative o recurso de segurança em dois fatores. Com essa configuração, mesmo que um criminoso descubra a senha numérica do segurado, não conseguirá efetuar login sem o código dinâmico gerado instantaneamente no celular do titular.
- Elevação de segurança para Prata ou Ouro: mantenha a conta nos níveis mais elevados de confiabilidade seguindo as diretrizes da conta Gov.br. O nível Prata pode ser adquirido por validação biométrica ou login via aplicativo do seu banco habitual, enquanto o nível Ouro exige validação facial com biometria da Justiça Eleitoral ou carteira de identidade nacional digitalizada.
- Sigilo absoluto de senhas e selfies: nunca repasse senhas, códigos de validação por SMS ou fotos do próprio rosto segurando documentos para terceiros que entrem em contato por telefone ou WhatsApp. Correspondentes que solicitam fotos sob o argumento de “atualização cadastral” costumam usar a imagem para autenticar empréstimos digitais sem autorização.
- Monitoramento de chaves e contas no Registrato: consulte periodicamente o sistema Registrato, disponibilizado no portal do Banco Central. A ferramenta gratuita permite verificar se contas correntes, chaves Pix ou dívidas foram abertas em bancos utilizando o seu CPF sem o seu conhecimento.
Um ponto institucional que o segurado deve ter sempre em mente: servidores do Instituto Nacional do Seguro Social jamais realizam ligações telefônicas nem enviam mensagens de WhatsApp solicitando confirmação de dados bancários, números de cartão de crédito, senhas pessoais ou transferências de valores para liberação de benefícios. Sempre que houver convocação oficial, o aviso constará formalmente no aplicativo Meu INSS ou por correspondência oficial com aviso de recebimento.
O obstáculo recorrente enfrentado pelo público idoso reside no recebimento de mensagens alarmistas em aplicativos de conversa, informando falsamente que “o benefício foi bloqueado e será cancelado caso o link não seja acessado imediatamente”. Esse mecanismo psicológico de urgência induz o segurado a clicar em links clonados que roubam as credenciais Gov.br. A postura segura diante de mensagens suspeitas é ignorar o link e abrir o aplicativo oficial Meu INSS para checar a situação real do cadastro.
Perguntas frequentes sobre extrato HISCON, bloqueio e segurança de crédito no INSS
O funcionamento dos mecanismos de proteção cadastral e as regras de concessão de crédito consignado suscitam dúvidas frequentes entre aposentados, pensionistas e beneficiários de programas assistenciais. A compreensão exata dos direitos previne prejuízos financeiros e orienta a conduta correta perante o sistema bancário.
O bloqueio para empréstimo consignado prejudica o reajuste anual ou a concessão de outros benefícios?
Não. O bloqueio atua de forma estrita sobre a margem de crédito da folha de pagamento da Previdência Social. A trava não produz nenhum impacto sobre o cálculo dos reajustes anuais da aposentadoria, não atrasa a emissão dos pagamentos mensais regulares e não impede que o cidadão requeira novos benefícios previdenciários, revisões cadastrais ou certidões de tempo de contribuição no Meu INSS.
Quem recebe BPC/LOAS também pode e deve ativar o bloqueio de consignado no Meu INSS?
Sim. Os titulares do Benefício de Prestação Continuada (BPC/LOAS) — idosos a partir de 65 anos e pessoas com deficiência de baixa renda — possuem margem consignável prevista em legislação e figuram frequentemente como alvo de assédio comercial por correspondentes financeiros. Por essa razão, os beneficiários do BPC têm pleno acesso à ferramenta gratuita de bloqueio preventivo no Meu INSS e devem mantê-la ativada para proteger sua renda mensal.
O que fazer se um banco depositar um valor de empréstimo não solicitado na minha conta corrente?
O segurado não deve utilizar nem transferir qualquer quantia depositada indevidamente em sua conta bancária. O procedimento correto consiste em contatar imediatamente o SAC da instituição financeira depositante, registrar a contestação por ausência de contratação e exigir as instruções formais para devolução integral do valor original, sem juros ou encargos. Paralelamente, o titular deve protocolar reclamação no Banco Central e no portal Consumidor.gov.br para comprovar sua boa-fé e evitar cobranças de parcelas.
Existe algum custo ou cobrança de taxa para manter o benefício bloqueado no Meu INSS?
Não. Todas as consultas, emissões de extratos e solicitações de bloqueio ou desbloqueio de crédito consignado no Meu INSS e na Central Telefônica 135 são serviços públicos totalmente gratuitos. O segurado deve rejeitar qualquer abordagem de escritórios, consultorias ou intermediários que cobrem taxas prometendo “limpeza de histórico cadastral” ou “blindagem vitalícia do CPF”, pois tais ofertas constituem golpes financeiros.
Para os segurados que enfrentam dificuldades com smartphones, não possuem computadores ou encontram barreiras no manuseio de aplicativos digitais, todo o suporte técnico e a formalização de pedidos podem ser realizados presencialmente em uma Agência da Previdência Social. O atendimento presencial em agência do INSS exige agendamento prévio obrigatório, que pode ser solicitado gratuitamente pelo telefone da Central 135, disponível de segunda a sábado, das 7h às 22h. No dia do comparecimento agendado, o cidadão deve apresentar seu documento original de identificação com foto e o número do CPF para receber atendimento dos servidores públicos.
Leituras relacionadas
- Veja também: Banco não pode mandar atendente à casa do aposentado para consignado: veja regra e bloqueio no Meu INSS
- Veja também: Auxílio-Acidente do INSS em 2026: Guia Completo de Quem Tem Direito, Como Solicitar no Meu INSS, Valor, Sequela e Regras do STJ
- Veja também: Após dar entrada na aposentadoria, quanto tempo demora no INSS em 2026: prazos, consulta e atrasados
Perguntas frequentes
Tenho direito à indenização se houver empréstimo consignado não autorizado no meu benefício?
Sim, o segurado tem direito à restituição em dobro dos valores descontados indevidamente e pode pleitear indenização por danos morais caso comprove a ausência de contratação. O Código de Defesa do Consumidor, na Lei nº 8.078/1990, veda a cobrança sem consentimento prévio. Se a instituição financeira não estornar as parcelas de forma administrativa, o titular pode acionar os órgãos de fiscalização e o Poder Judiciário para reparar prejuízos materiais causados pela fraude cadastral.
Onde pedir a exclusão definitiva de um desconto de empréstimo não autorizado?
O pedido deve ser protocolado diretamente no aplicativo ou site Meu INSS por meio do serviço de exclusão de consignação. Após acessar a plataforma com o login Gov.br, o segurado pesquisa por “Exclusão de Desconto de Empréstimo Consignado” e anexa o Boletim de Ocorrência e o protocolo de contestação aberto no banco credor. Paralelamente, o cidadão pode formalizar a reclamação no portal Consumidor.gov.br para exigir que a instituição financeira retire a averbação da folha de pagamento.
Qual documento preciso apresentar para contestar um contrato fraudulento no banco credor?
O segurado precisa apresentar documento oficial de identificação com foto (RG ou CNH), comprovante de residência recente e cópia do Extrato de Empréstimo (HISCON). Recomenda-se anexar o extrato bancário demonstrando se houve depósito indevido e o Boletim de Ocorrência lavrado na Polícia Civil. O titular deve exigir da instituição cópia do suposto contrato com assinatura ou biometria facial, anotando o protocolo formal do Serviço de Atendimento ao Consumidor (SAC).
Qual é o prazo para a trava de bloqueio de empréstimo começar a funcionar no INSS?
A solicitação de bloqueio para empréstimo consignado costuma ser processada de forma imediata ou em até 48 horas úteis no sistema da Previdência Social. O procedimento é realizado gratuitamente pelo aplicativo Meu INSS ou pela Central Telefônica 135. Após a conclusão, a restrição cadastral impede que instituições financeiras averbem novos contratos na folha, permanecendo ativa até que o próprio titular decida solicitar o desbloqueio no portal.
Quando procurar a Ouvidoria, o Procon ou a Defensoria Pública em fraudes de empréstimo?
O segurado deve recorrer aos órgãos de fiscalização e defesa quando o banco credor não cancelar a cobrança indevida em até dez dias úteis após a contestação no SAC. Nesse cenário, o titular deve protocolar reclamação na plataforma pública Consumidor.gov.br e no Banco Central. Persistindo o desconto em folha, pode acionar o Procon ou a Defensoria Pública para ingressar com ação de reparação e ressarcimento integral dos valores.
Como desbloquear o benefício no Meu INSS se o titular decidir contratar crédito no futuro?
O segurado pode desbloquear o benefício a qualquer momento pelo aplicativo ou site oficial Meu INSS, utilizando o mesmo serviço digital de bloqueio. Basta efetuar login com a conta Gov.br nos níveis Prata ou Ouro, pesquisar por “Bloquear/Desbloquear Benefício para Empréstimo Consignado” e selecionar “Desbloquear”. Por segurança, o sistema exige validação biométrica facial e aplica uma carência técnica preventiva antes de liberar a margem para novas averbações bancárias no cadastro.