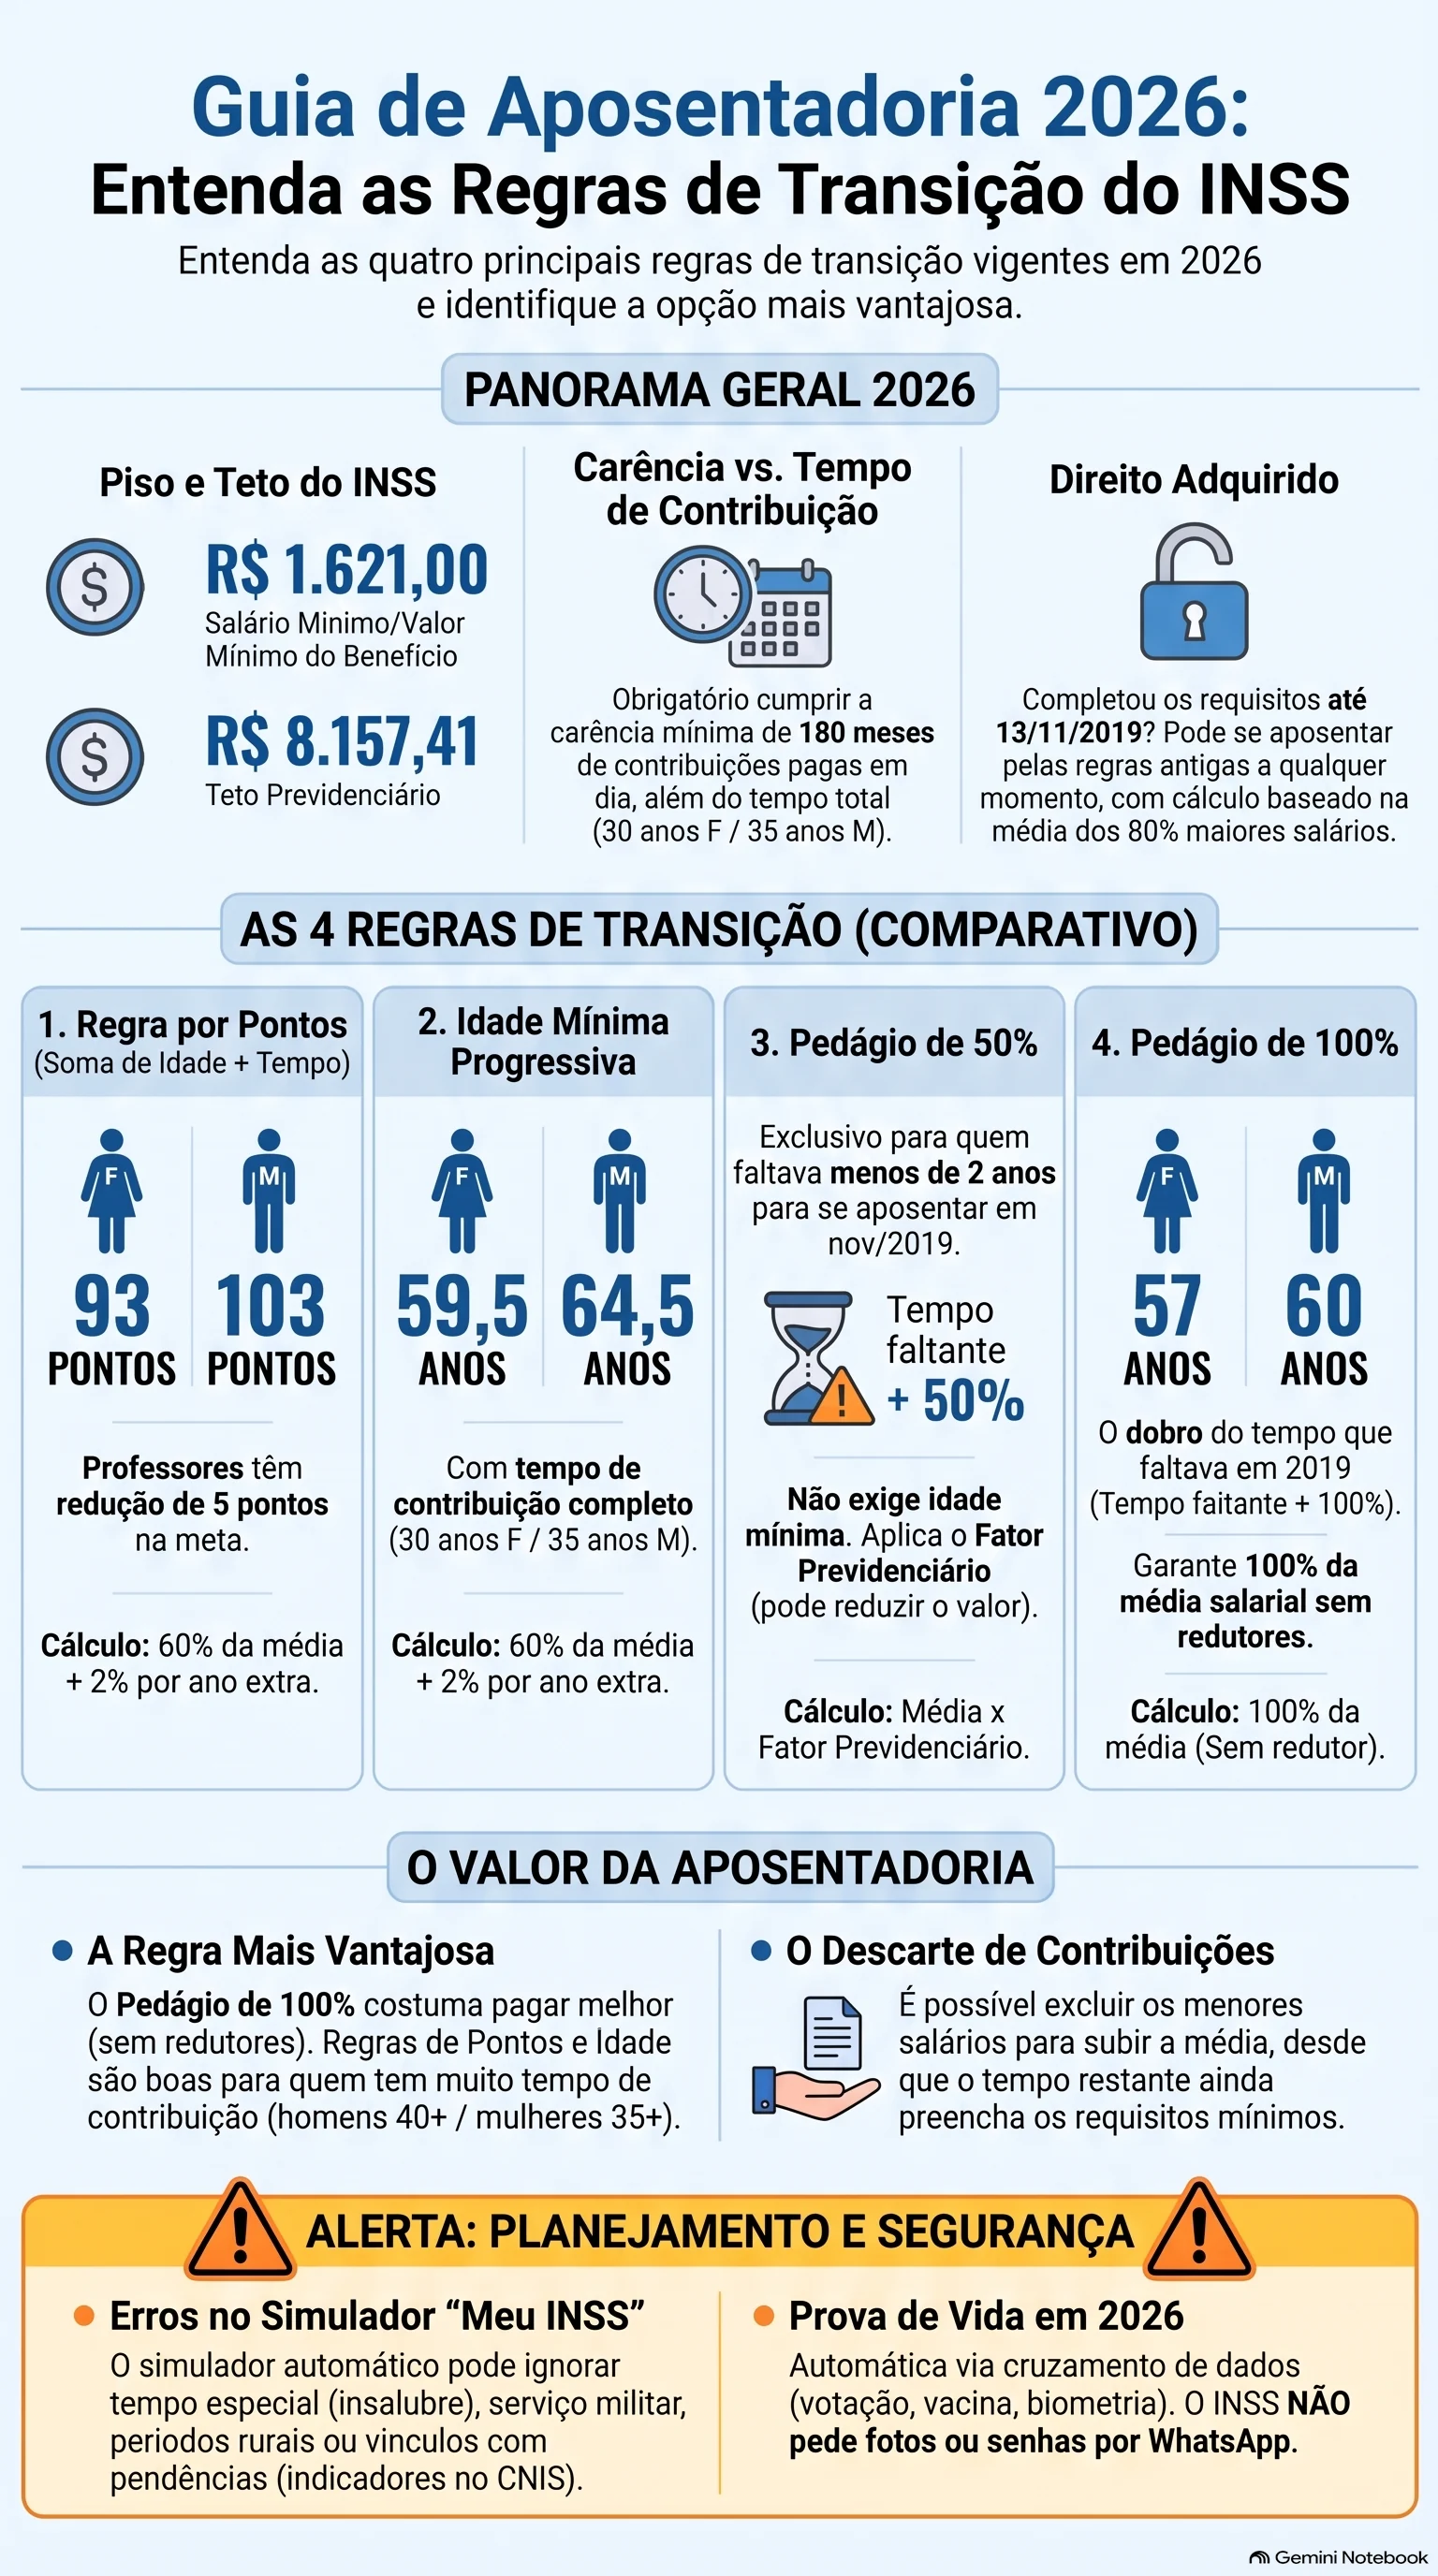
Em 2026, as regras de transição do INSS exigem 93 pontos (mulher) e 103 (homem) ou 59,5 e 64,5 anos de idade com 30/35 de contribuição, piso de R$ 1.621 e teto de R$ 8.157,41.
Contexto institucional
As regras de transição da previdência social brasileira constituem a ponte jurídica entre o regime previdenciário pretérito e o arcabouço permanente estabelecido pela Emenda Constitucional nº 103/2019 (Reforma da Previdência). Criadas para proteger a justa expectativa de direito dos segurados filiados ao Regime Geral de Previdência Social (RGPS) até 13 de novembro de 2019, essas disposições definem critérios progressivos para a concessão das aposentadorias operadas pelo Instituto Nacional do Seguro Social (INSS).
Em 2026, a análise dos pedidos administrativos segue as diretrizes da Instrução Normativa PRES/INSS nº 128/2022 e da Lei nº 8.213/1991. A autarquia previdenciária atua com base no equilíbrio financeiro e atuarial, validando vínculos empregatícios e recolhimentos registrados no Cadastro Nacional de Informações Sociais (CNIS). Conhecer as normas técnicas, os coeficientes de cálculo e os requisitos de elegibilidade é etapa indispensável para orientar o trabalhador rumo à opção mais segura e financeiramente vantajosa.
1. Panorama das Regras de Transição em 2026: Direito Adquirido e Elegibilidade
A legislação previdenciária distingue com clareza segurados com direito adquirido, segurados contemplados pelas regras de transição e novos segurados sujeitos unicamente à regra permanente da aposentadoria programada. Compreender o enquadramento correto evita indeferimentos administrativos e a escolha prematura de regras menos benéficas.
Para quem se filiou ao RGPS após 13 de novembro de 2019, vigora exclusivamente a aposentadoria programada com idade mínima de 62 anos (mulher) e 65 anos (homem), associada a 15 anos (mulher) e 20 anos (homem) de tempo contributivo. Já os trabalhadores filiados antes dessa data contam com quatro alternativas de transição: transição por pontos, idade mínima progressiva, pedágio de 50% e pedágio de 100%.
Quem tem direito adquirido às regras de aposentadoria anteriores à Reforma da Previdência?
Tem direito adquirido às regras anteriores à Reforma da Previdência todo trabalhador que preencheu integralmente os requisitos legais de concessão (por tempo de contribuição de 30/35 anos ou na regra 86/96 pontos) até 13 de novembro de 2019. O artigo 3º da Emenda Constitucional nº 103/2019 assegura expressamente que esse direito pode ser exercido em qualquer data posterior, inclusive em 2026, com o cálculo realizado com base na média dos 80% maiores salários de contribuição desde julho de 1994, com a aplicação benéfica da legislação antiga. O Superior Tribunal de Justiça consolida o direito do segurado de optar pelo benefício mais vantajoso em qualquer tempo.
A existência do direito adquirido resguarda o patrimônio jurídico do segurado contra modificações legais posteriores. O trabalhador que já havia cumprido as condições na data da Reforma pode exercer sua opção em qualquer momento, mantendo intacto o cálculo da legislação anterior se essa for a alternativa mais favorável.
Como funcionam a carência e o tempo mínimo de contribuição nas regras de transição?
A carência obrigatória para as regras de transição por pontos e por idade mínima progressiva é de 180 contribuições mensais (equivalente a 15 anos), correndo paralelamente à exigência do tempo total de contribuição de 30 anos (mulher) ou 35 anos (homem). O artigo 25 da Lei nº 8.213/1991 e o artigo 180 da Instrução Normativa INSS/PRES nº 128/2022 definem que tempo de contribuição e carência possuem regras distintas: contribuições efetuadas com atraso sem qualidade de segurado ou após a data de vencimento da competência podem computar para tempo de contribuição caso haja comprovação de atividade, mas não contam para efeito de carência administrativa.
Essa distinção é crucial: enquanto o tempo de contribuição apura a soma integral dos períodos laborados, a carência avalia a quantidade de pagamentos efetuados dentro do prazo. A carência incompleta impede o deferimento da aposentadoria mesmo quando o segurado atinge o tempo bruto exigido.
2. Regra 1 — Transição por Pontos em 2026: Requisitos e Aplicação Prática
A regra de transição por pontos, disciplinada pelo artigo 15 da EC nº 103/2019, combina a idade cronológica e o tempo de contribuição sem impor uma idade mínima isolada, atendendo quem iniciou a vida profissional mais cedo.
Quantos pontos são exigidos para se aposentar no INSS em 2026 pela regra de transição?
Em 2026, a regra de transição por pontos exige a soma de 93 pontos para mulheres e 103 pontos para homens, exigindo-se cumulativamente o tempo mínimo de contribuição de 30 anos para as mulheres e 35 anos para os homens. Regulamentada pelo artigo 15 da Emenda Constitucional nº 103/2019, a pontuação sobe 1 ponto a cada ano-calendário até atingir o limite de 100 pontos para mulheres (em 2033) e 105 pontos para homens (em 2028). A soma é calculada somando a idade exata com o tempo de contribuição apurado em dias, meses e anos; por exemplo, um homem com 66 anos de idade e 37 anos de contribuição atinge exatamente 103 pontos (66 + 37 = 103) e cumpre o requisito contributivo mínimo de 35 anos.
A pontuação considera dias, meses e anos de idade e recolhimento de forma contínua. Para professores que comprovem exclusivamente tempo de efetivo exercício de magistério na educação básica, há redução de 5 pontos, fixando-se a meta em 88 pontos para mulheres (25 anos de magistério) e 98 pontos para homens (30 anos de magistério).
3. Regra 2 — Idade Mínima Progressiva em 2026: Parâmetros e Evolução
A transição por idade mínima progressiva, prevista no artigo 16 da EC nº 103/2019, introduziu acréscimos semestrais anuais sobre a idade de acesso, preservando a necessidade do tempo completo de contribuição.
Qual é a idade mínima progressiva exigida para aposentadoria no INSS em 2026?
A idade mínima progressiva exigida em 2026 é de 59 anos e 6 meses para mulheres e de 64 anos e 6 meses para homens, além do cumprimento integral de 30 anos de contribuição para mulheres e 35 anos para homens. De acordo com o artigo 16 da EC nº 103/2019, a idade exigida nesta regra aumenta 6 meses a cada ano civil até alcançar o limite de 62 anos para mulheres em 2031 e 65 anos para homens em 2027. Uma segurada que completar 59 anos e meio de idade ao longo de 2026 e já possuir os 30 anos completos de recolhimento previdenciário pode requerer o benefício sem necessidade de cumprir pedágio.
Para os homens, a regra progressiva alcançará o limite final de 65 anos em 2027. Para mulheres, a elevação estende-se até 2031. No magistério infantil e fundamental, os requisitos etários são de 54 anos e 6 meses para mulheres e 59 anos e 6 meses para homens.
4. Regra 3 — Pedágio de 50%: Mecânica do Fator Previdenciário e Público-Alvo
A regra do pedágio de 50% foi formulada como mecanismo transitório voltado a quem estava muito próximo de obter o benefício quando da entrada em vigor da Reforma da Previdência.
O que é o pedágio de 50% do INSS e quem ainda pode se enquadrar nessa regra em 2026?
O pedágio de 50% é uma regra de transição aplicável exclusivamente aos segurados que em 13 de novembro de 2019 contavam com mais de 28 anos de contribuição (mulheres) ou mais de 33 anos de contribuição (homens), ou seja, que estavam a até 2 anos de completar o tempo antigo de aposentadoria. Previsto no artigo 17 da EC nº 103/2019, o dispositivo não exige idade mínima civil, mas obriga o segurado a cumprir o tempo que faltava naquela data acrescido de 50% desse período residual a título de pedágio. Em 2026, a modalidade atende quem preenchia o requisito em 2019 e completou recentemente o tempo faltante por meio de recolhimentos contínuos ou acertos cadastrais.
O fator previdenciário pode aumentar o valor da aposentadoria no pedágio de 50%?
Sim, o fator previdenciário pode elevar a renda da aposentadoria no pedágio de 50%, mas somente nos cenários em que o resultado da fórmula matemática for superior a 1,000, o que ocorre quando o segurado combina idade avançada e tempo de contribuição muito prolongado. Em contrapartida, quando a solicitação ocorre em idades inferiores a 60 anos para homens ou 55 anos para mulheres com expectativa de sobrevida elevada no IBGE, o fator atua como forte redutor sobre a média salarial, justificando a análise comparativa detalhada com as demais regras de transição antes de protocolar o requerimento definitivo.
5. Regra 4 — Pedágio de 100%: Idade Fixa e Integralidade da Média
A regra do pedágio de 100%, estruturada pelo artigo 20 da EC nº 103/2019, garante a integralidade da média salarial e exige idade mínima prefixada.
O que é a regra do pedágio de 100% e qual a idade mínima exigida?
A regra do pedágio de 100% exige a idade mínima fixada em 57 anos para mulheres e 60 anos para homens, além do cumprimento integral de um período adicional de contribuição idêntico ao tempo que faltava em 13 de novembro de 2019 para atingir 30 anos (mulher) ou 35 anos (homem). Conforme o artigo 20 da EC nº 103/2019, diferentemente das regras progressivas, a idade mínima nesta modalidade não sobrecarrega acréscimos anuais, permanecendo estável em 57 e 60 anos. Uma trabalhadora que tinha 27 anos de contribuição na data da promulgação da Reforma (faltavam 3 anos) precisa comprovar os 3 anos que faltavam mais 3 anos de pedágio (totalizando 33 anos de contribuição) e ter completado ao menos 57 anos de idade.
Qual a diferença no valor do benefício entre o pedágio de 50% e o pedágio de 100%?
A diferença fundamental no valor do benefício é a incidência do fator previdenciário: o pedágio de 50% aplica compulsoriamente a fórmula do fator previdenciário sobre a média aritmética dos salários, enquanto o pedágio de 100% concede exatamente 100% da média de todos os salários sem aplicação de redutores e sem coeficiente fracionado. Na prática, a aplicação do fator previdenciário no pedágio de 50% costuma reduzir a Renda Mensal Inicial em 20% a 40% para segurados mais jovens, ao passo que o pedágio de 100% preserva o valor integral da média salarial, constituindo habitualmente a opção de maior retorno financeiro para quem atinge os requisitos de idade e tempo.
6. Cálculo da Renda Mensal Inicial (RMI): Comparativo das Fórmulas em 2026
A apuração da RMI após a Reforma envolve média ampla de todas as remunerações desde julho de 1994 e coeficientes graduais estabelecidos no artigo 26 da EC nº 103/2019.
Como é calculada a Renda Mensal Inicial (RMI) nas regras de transição em 2026?
O cálculo da Renda Mensal Inicial (RMI) nas regras por pontos e por idade mínima progressiva adota a média aritmética simples de 100% de todos os salários de contribuição recolhidos desde julho de 1994, sobre a qual incide o coeficiente de 60% com acréscimo de 2 pontos percentuais para cada ano que exceder 15 anos de contribuição para mulher e 20 anos para homem. Em conformidade com o artigo 26 da EC nº 103/2019, um segurado homem com 35 anos de contribuição terá coeficiente de 90% da sua média salarial (60% + 15 × 2% = 90%), enquanto uma trabalhadora com 35 anos de contribuição atinge 100% do valor de sua média (60% + 20 × 2% = 100%).
| Regra de Transição | Idade Mínima em 2026 | Tempo Mínimo de Contribuição | Fórmula de Cálculo da RMI |
|---|---|---|---|
| Transição por Pontos | Sem idade mínima (soma: 93F / 103M) | 30 anos (mulher) / 35 anos (homem) | 60% da média + 2% por ano excedente a 15 anos (F) ou 20 anos (M) |
| Idade Mínima Progressiva | 59 anos e 6 meses (F) / 64 anos e 6 meses (M) | 30 anos (mulher) / 35 anos (homem) | 60% da média + 2% por ano excedente a 15 anos (F) ou 20 anos (M) |
| Pedágio de 50% | Sem idade mínima (até 2 anos da regra antiga em 2019) | Tempo faltante + 50% de pedágio | Média aritmética integral multiplicada pelo Fator Previdenciário |
| Pedágio de 100% | 57 anos (mulher) / 60 anos (homem) | Tempo faltante + 100% de pedágio | 100% da média aritmética integral sem incidência de redutores |
Como funciona o descarte de menores contribuições para aumentar o valor da aposentadoria?
O descarte de menores contribuições consiste na exclusão voluntária dos salários mais baixos registrados a partir de julho de 1994, com o objetivo de elevar a média aritmética simples da aposentadoria, desde que o tempo residual mantido continue preenchendo todos os requisitos mínimos de tempo e carência da regra pleiteada. Fundamentado no artigo 26, § 6º, da Emenda Constitucional nº 103/2019, o mecanismo eleva a média apurada, mas reduz o tempo global de contribuição utilizado para compor os 2% adicionais do coeficiente; por esse motivo, o planejamento previdenciário deve calcular exatamente quantas competências podem ser descartadas sem gerar perda no multiplicador final.
Qual regra de transição do INSS paga o melhor valor de aposentadoria em 2026?
A regra de transição que habitualmente paga o maior valor de aposentadoria em 2026 é o Pedágio de 100%, em razão de garantir integralmente 100% da média dos salários de contribuição sem incidência de fator previdenciário redutor e sem a limitação do coeficiente proporcional de 60%. As regras por Pontos e por Idade Progressiva são altamente vantajosas para trabalhadores com longo tempo contributivo acumulado (homens com mais de 40 anos e mulheres com mais de 35 anos de recolhimento), enquanto a regra do pedágio de 50% costuma gerar proventos inferiores para requerentes com menos de 60 anos em virtude do desconto imposto pelo fator previdenciário.
7. Pagamento de INSS em Atraso e Regularização Contributiva
A complementação de tempo contributivo por meio de pagamentos retroativos submete-se a restrições legais e probatórias bem delimitadas pelo INSS.
Pagar INSS atrasado conta como tempo de contribuição para a aposentadoria?
Pagar o INSS em atraso conta como tempo de contribuição desde que o segurado comprove formalmente o exercício efetivo de atividade econômica remunerada na época como contribuinte individual (autônomo), ou caso já tenha inscrição anterior como segurado facultativo e mantenha a guia dentro dos prazos admitidos. Conforme preconizam o artigo 27 da Lei nº 8.213/1991 e o artigo 155 da IN 128/2022, recolhimentos retroativos efetuados sem a comprovação material contemporânea não são validados administrativamente pelo INSS. Ademais, recolhimentos vencidos há mais de 5 anos exigem processo de indenização com cálculo regulamentado. Entenda os limites da cobrança de juros e multas em regularizações anteriores a 1996 segundo decisão do STJ.
O segurado facultativo pode pagar contribuições em atraso no INSS?
O segurado facultativo (estudantes, donas de casa e pessoas sem renda própria decorrente do trabalho) só pode recolher competências atrasadas do INSS se a guia de pagamento não estiver vencida há mais de 6 meses corridos, desde que mantida a qualidade de segurado. Consoante o disposto no artigo 11, § 3º, do Decreto nº 3.048/1999, não é permitida a indenização de períodos pretéritos para a categoria de facultativo além dessa janela semestral, visto que o segurado facultativo não exerce atividade profissional e não pode retroagir a filiação por declaração posterior. Veja as orientações práticas sobre códigos e guias corretas para pagamento do INSS como facultativo.
8. Como Simular e Solicitar a Aposentadoria no Meu INSS
O requerimento digital centraliza-se na plataforma Meu INSS, exigindo do segurado auditoria cuidadosa de seus vínculos cadastrais antes de submeter o pedido.
Como simular a aposentadoria no Meu INSS sem erros no cálculo e na contagem de tempo?
Para simular a aposentadoria no Meu INSS sem distorções, o segurado deve acessar o serviço “Simular Aposentadoria” e realizar a conferência linha por linha do Extrato de Contribuições (CNIS), sem confiar cegamente nas projeções imediatas da ferramenta eletrônica. O simulador automático do INSS não computa automaticamente períodos de atividade especial insalubre sem conversão homologada, vínculos rurais de economia familiar, serviço militar obrigatório e vínculos empregatícios com indicadores de pendência (tais como PEXT, PREM-EXT ou salários inferiores ao piso nacional sem agrupamento), gerando com frequência falsas recusas de tempo ou indicação de regras menos favoráveis.
Como juntar documentos no Meu INSS para garantir o pagamento de atrasados desde a data do pedido?
Para assegurar o pagamento retroativo dos atrasados desde a Data de Entrada do Requerimento (DER), o segurado deve digitalizar e anexar no ato do protocolo no Meu INSS toda a documentação comprobatória necessária (carteiras de trabalho originais, termo de rescisão, PPPs, carnês de recolhimento e extratos analíticos do FGTS) em formato PDF com resolução nítida e tamanho máximo de 5 MB por anexo. Conforme estabelecido no Tema 1124 do Superior Tribunal de Justiça (STJ), a apresentação dos documentos probatórios é ônus do requerente; a juntada extemporânea de documentos indispensáveis pode transferir os efeitos financeiros do benefício para momento posterior. Consulte a diretriz do STJ sobre a apresentação de documentos no Meu INSS e atrasados na Justiça.
9. Decisões judiciais recentes: Diretrizes dos Tribunais Superiores na Proteção Previdenciária
A jurisprudência uniformizada pelo Superior Tribunal de Justiça e pelo Supremo Tribunal Federal estabelece parâmetros decisivos na condução de matérias previdenciárias controvertidas:
- Tema 1124 do STJ (Fixação da DIB e Efeitos Financeiros): O tribunal definiu que, comprovados os requisitos com a documentação indispensável no requerimento administrativo perante a autarquia, os efeitos financeiros devem retroagir integralmente à Data de Entrada do Requerimento (DER). No entanto, caso o segurado deixe de apresentar os documentos indispensáveis na via administrativa e venha a apresentá-los somente em juízo, os efeitos financeiros podem ser fixados a partir da citação válida ou da data da juntada da documentação probatória aos autos judiciais. Daí a importância extrema de instruir exaustivamente o pedido inicial no Meu INSS.
- Tema 334 do STF e Jurisprudência do STJ sobre o Melhor Benefício: Fica reafirmado o dever da administração pública previdenciária de conceder a prestação mais vantajosa ao segurado, cabendo ao INSS orientar o cidadão sobre todas as opções de transição a que tem direito. Caso o benefício concedido divirja da melhor opção disponível, cabe revisão administrativa ou judicial.
- Julgamento de Juros e Multa em Indenização de Contribuinte Individual: O STJ pacificou entendimento no sentido de afastar a incidência de juros moratórios e multa sobre os valores de indenização previdenciária referentes a competências anteriores à edição da Medida Provisória nº 1.523/1996. Para competências anteriores a outubro de 1996, recolhe-se apenas o principal atualizado monetariamente.
O que fazer se a aposentadoria for indeferida pelo INSS?
Na hipótese de indeferimento do requerimento pelo INSS — fundamentado comumente em divergência na contagem de tempo, falta de reconhecimento de período especial ou insuficiência de carência —, o segurado dispõe do prazo de 30 dias corridos para protocolar Recurso Administrativo perante a Junta de Recursos da Previdência Social pelo Meu INSS. Quando a questão exigir perícia técnica judicial ou justificação de trabalho rural, a via do Juizado Especial Federal possibilita a produção probatória necessária.
10. Dúvidas Reais da Semana: Questões Operacionais e Benefícios em Foco
Integramos as principais respostas para as dúvidas coletadas durante a semana nos canais previdenciários:
Meu benefício do INSS está bloqueado para empréstimo consignado: como desbloquear?
O benefício previdenciário concedido pelo INSS permanece bloqueado preventivamente para a contratação de empréstimos consignados e cartão de crédito consignado durante os primeiros 90 dias após a emissão da carta de concessão, podendo ser desbloqueado eletronicamente no Meu INSS pelo serviço “Bloqueio/Desbloqueio de Benefício para Empréstimo”. O procedimento exige autenticação biométrica facial e nível de segurança Prata ou Ouro na conta gov.br, nos termos da Instrução Normativa INSS nº 138/2022, visando resguardar o beneficiário de contratações fraudulentas e assédio bancário. Veja o guia prático de segurança para bloquear e desbloquear consignados no Meu INSS.
Quanto tempo dura o auxílio por incapacidade temporária concedido por depressão ou burnout?
A duração do auxílio por incapacidade temporária (antigo auxílio-doença) decorrente de depressão, transtornos de ansiedade grave ou síndrome de burnout varia conforme a estimativa clínica fixada no laudo do médico assistente e validada pela perícia médica do INSS, situando-se frequentemente entre 30 e 180 dias. Quando o segurado permanecer incapacitado para suas atividades profissionais ao término do prazo fixado no sistema Atestmed ou perícia presencial, é indispensável protocolar o Pedido de Prorrogação no Meu INSS nos últimos 15 dias anteriores à data de cessação administrativa (DCB), sob pena de cancelamento imediato dos pagamentos mensais. Confira as exigências de carência e orientações para o atestado médico no auxílio por incapacidade temporária.
O INSS envia mensagens por WhatsApp para realização da prova de vida em 2026?
O INSS não envia mensagens pelo aplicativo WhatsApp solicitando links, senhas cadastrais, documentos pessoais ou reconhecimento facial para a realização de prova de vida em 2026. A comprovação de vida dos aposentados e pensionistas ocorre de forma automatizada por meio do cruzamento governamental de bases de dados ativas de órgãos públicos e privados (incluindo votação em pleitos eleitorais, vacinação no SUS, consultas médicas presenciais na rede pública, emissão de documentos de identidade e biometria bancária). Abordagens em redes sociais exigindo envio de fotos ou atualização sob pena de cancelamento imediato de proventos constituem tentativas de fraude eletrônica. Confira os comunicados oficiais sobre segurança e prova de vida no INSS.
Quais são os requisitos e o valor do BPC/LOAS em 2026?
O Benefício de Prestação Continuada (BPC/LOAS) é uma garantia assistencial regulada pela Lei Orgânica da Assistência Social (Lei nº 8.742/1993), destinada a idosos com 65 anos ou mais e a pessoas com deficiência de qualquer idade que comprovem vulnerabilidade social severa. Em 2026, o valor do BPC acompanha integralmente o piso do salário mínimo nacional, correspondendo a R$ 1.621,00 mensais. Para se qualificar ao recebimento, o grupo familiar deve comprovar renda mensal per capita igual ou inferior a 1/4 (um quarto) do salário mínimo (R$ 405,25 por pessoa da residência) e manter inscrição atualizada no Cadastro Único para Programas Sociais (CadÚnico). O benefício não exige histórico prévio de contribuição ao INSS, mas não confere direito ao 13º salário nem gera pensão por morte para os dependentes do beneficiário falecido.
A navegação pelas regras de transição da aposentadoria em 2026 requer análise minuciosa dos registros cadastrais e das fórmulas matemáticas de cada modalidade. Conhecer as variáveis de idade progressiva, pontuação cumulativa e pedágios assegura ao segurado clareza técnica para pleitear a aposentadoria no momento mais vantajoso, resguardado pela legislação e pelas diretrizes consolidadas dos tribunais superiores.
Leituras relacionadas
- Veja também: Consignado do INSS sem biometria facial: quem pode contratar em 2026 e como proteger o benefício
- Veja também: Afastamento por depressão e burnout no INSS: veja regras de carência e checklist do Atestmed em 2026
- Veja também: BPC/LOAS em 2026: Guia Completo de Requisitos, Idoso, Deficiência, Renda e Como Solicitar no Meu INSS
Quantos pontos são exigidos para se aposentar no INSS em 2026 pela regra de transição?
Em 2026, a regra de transição por pontos exige a soma de 93 pontos para mulheres e 103 pontos para homens, exigindo-se cumulativamente o tempo mínimo de contribuição de 30 anos para as mulheres e 35 anos para os homens. Regulamentada pelo artigo 15 da Emenda Constitucional nº 103/2019, a pontuação sobe 1 ponto a cada ano-calendário até atingir o limite de 100 pontos para mulheres (em 2033) e 105 pontos para homens (em 2028). A soma é calculada somando a idade exata com o tempo de contribuição apurado em dias, meses e anos; por exemplo, um homem com 66 anos de idade e 37 anos de contribuição atinge exatamente 103 pontos (66 + 37 = 103) e cumpre o requisito contributivo mínimo de 35 anos.
Qual é a idade mínima progressiva exigida para aposentadoria no INSS em 2026?
A idade mínima progressiva exigida em 2026 é de 59 anos e 6 meses para mulheres e de 64 anos e 6 meses para homens, além do cumprimento integral de 30 anos de contribuição para mulheres e 35 anos para homens. De acordo com o artigo 16 da EC nº 103/2019, a idade exigida nesta regra aumenta 6 meses a cada ano civil até alcançar o limite de 62 anos para mulheres em 2031 e 65 anos para homens em 2027. Uma segurada que completar 59 anos e meio de idade ao longo de 2026 e já possuir os 30 anos completos de recolhimento previdenciário pode requerer o benefício sem necessidade de cumprir pedágio.
Como funcionam a carência e o tempo mínimo de contribuição nas regras de transição?
A carência obrigatória para as regras de transição por pontos e por idade mínima progressiva é de 180 contribuições mensais (equivalente a 15 anos), correndo paralelamente à exigência do tempo total de contribuição de 30 anos (mulher) ou 35 anos (homem). O artigo 25 da Lei nº 8.213/1991 e o artigo 180 da Instrução Normativa INSS/PRES nº 128/2022 definem que tempo de contribuição e carência possuem regras distintas: contribuições efetuadas com atraso sem qualidade de segurado ou após a data de vencimento da competência podem computar para tempo de contribuição caso haja comprovação de atividade, mas não contam para efeito de carência administrativa.
Quem tem direito adquirido às regras de aposentadoria anteriores à Reforma da Previdência?
Tem direito adquirido às regras anteriores à Reforma da Previdência todo trabalhador que preencheu integralmente os requisitos legais de concessão (por tempo de contribuição de 30/35 anos ou na regra 86/96 pontos) até 13 de novembro de 2019. O artigo 3º da Emenda Constitucional nº 103/2019 assegura expressamente que esse direito pode ser exercido em qualquer data posterior, inclusive em 2026, com o cálculo realizado com base na média dos 80% maiores salários de contribuição desde julho de 1994, com a aplicação benéfica da legislação antiga. O Superior Tribunal de Justiça consolida o direito do segurado de optar pelo benefício mais vantajoso em qualquer tempo.
O que é o pedágio de 50% do INSS e quem ainda pode se enquadrar nessa regra em 2026?
O pedágio de 50% é uma regra de transição aplicável exclusivamente aos segurados que em 13 de novembro de 2019 contavam com mais de 28 anos de contribuição (mulheres) ou mais de 33 anos de contribuição (homens), ou seja, que estavam a até 2 anos de completar o tempo antigo de aposentadoria. Previsto no artigo 17 da EC nº 103/2019, o dispositivo não exige idade mínima civil, mas obriga o segurado a cumprir o tempo que faltava naquela data acrescido de 50% desse período residual a título de pedágio. Em 2026, a modalidade atende quem preenchia o requisito em 2019 e completou recentemente o tempo faltante por meio de recolhimentos contínuos ou acertos cadastrais.
O que é a regra do pedágio de 100% e qual a idade mínima exigida?
A regra do pedágio de 100% exige a idade mínima fixada em 57 anos para mulheres e 60 anos para homens, além do cumprimento integral de um período adicional de contribuição idêntico ao tempo que faltava em 13 de novembro de 2019 para atingir 30 anos (mulher) ou 35 anos (homem). Conforme o artigo 20 da EC nº 103/2019, diferentemente das regras progressivas, a idade mínima nesta modalidade não sobrecarrega acréscimos anuais, permanecendo estável em 57 e 60 anos. Uma trabalhadora que tinha 27 anos de contribuição na data da promulgação da Reforma (faltavam 3 anos) precisa comprovar os 3 anos que faltavam mais 3 anos de pedágio (totalizando 33 anos de contribuição) e ter completado ao menos 57 anos de idade.