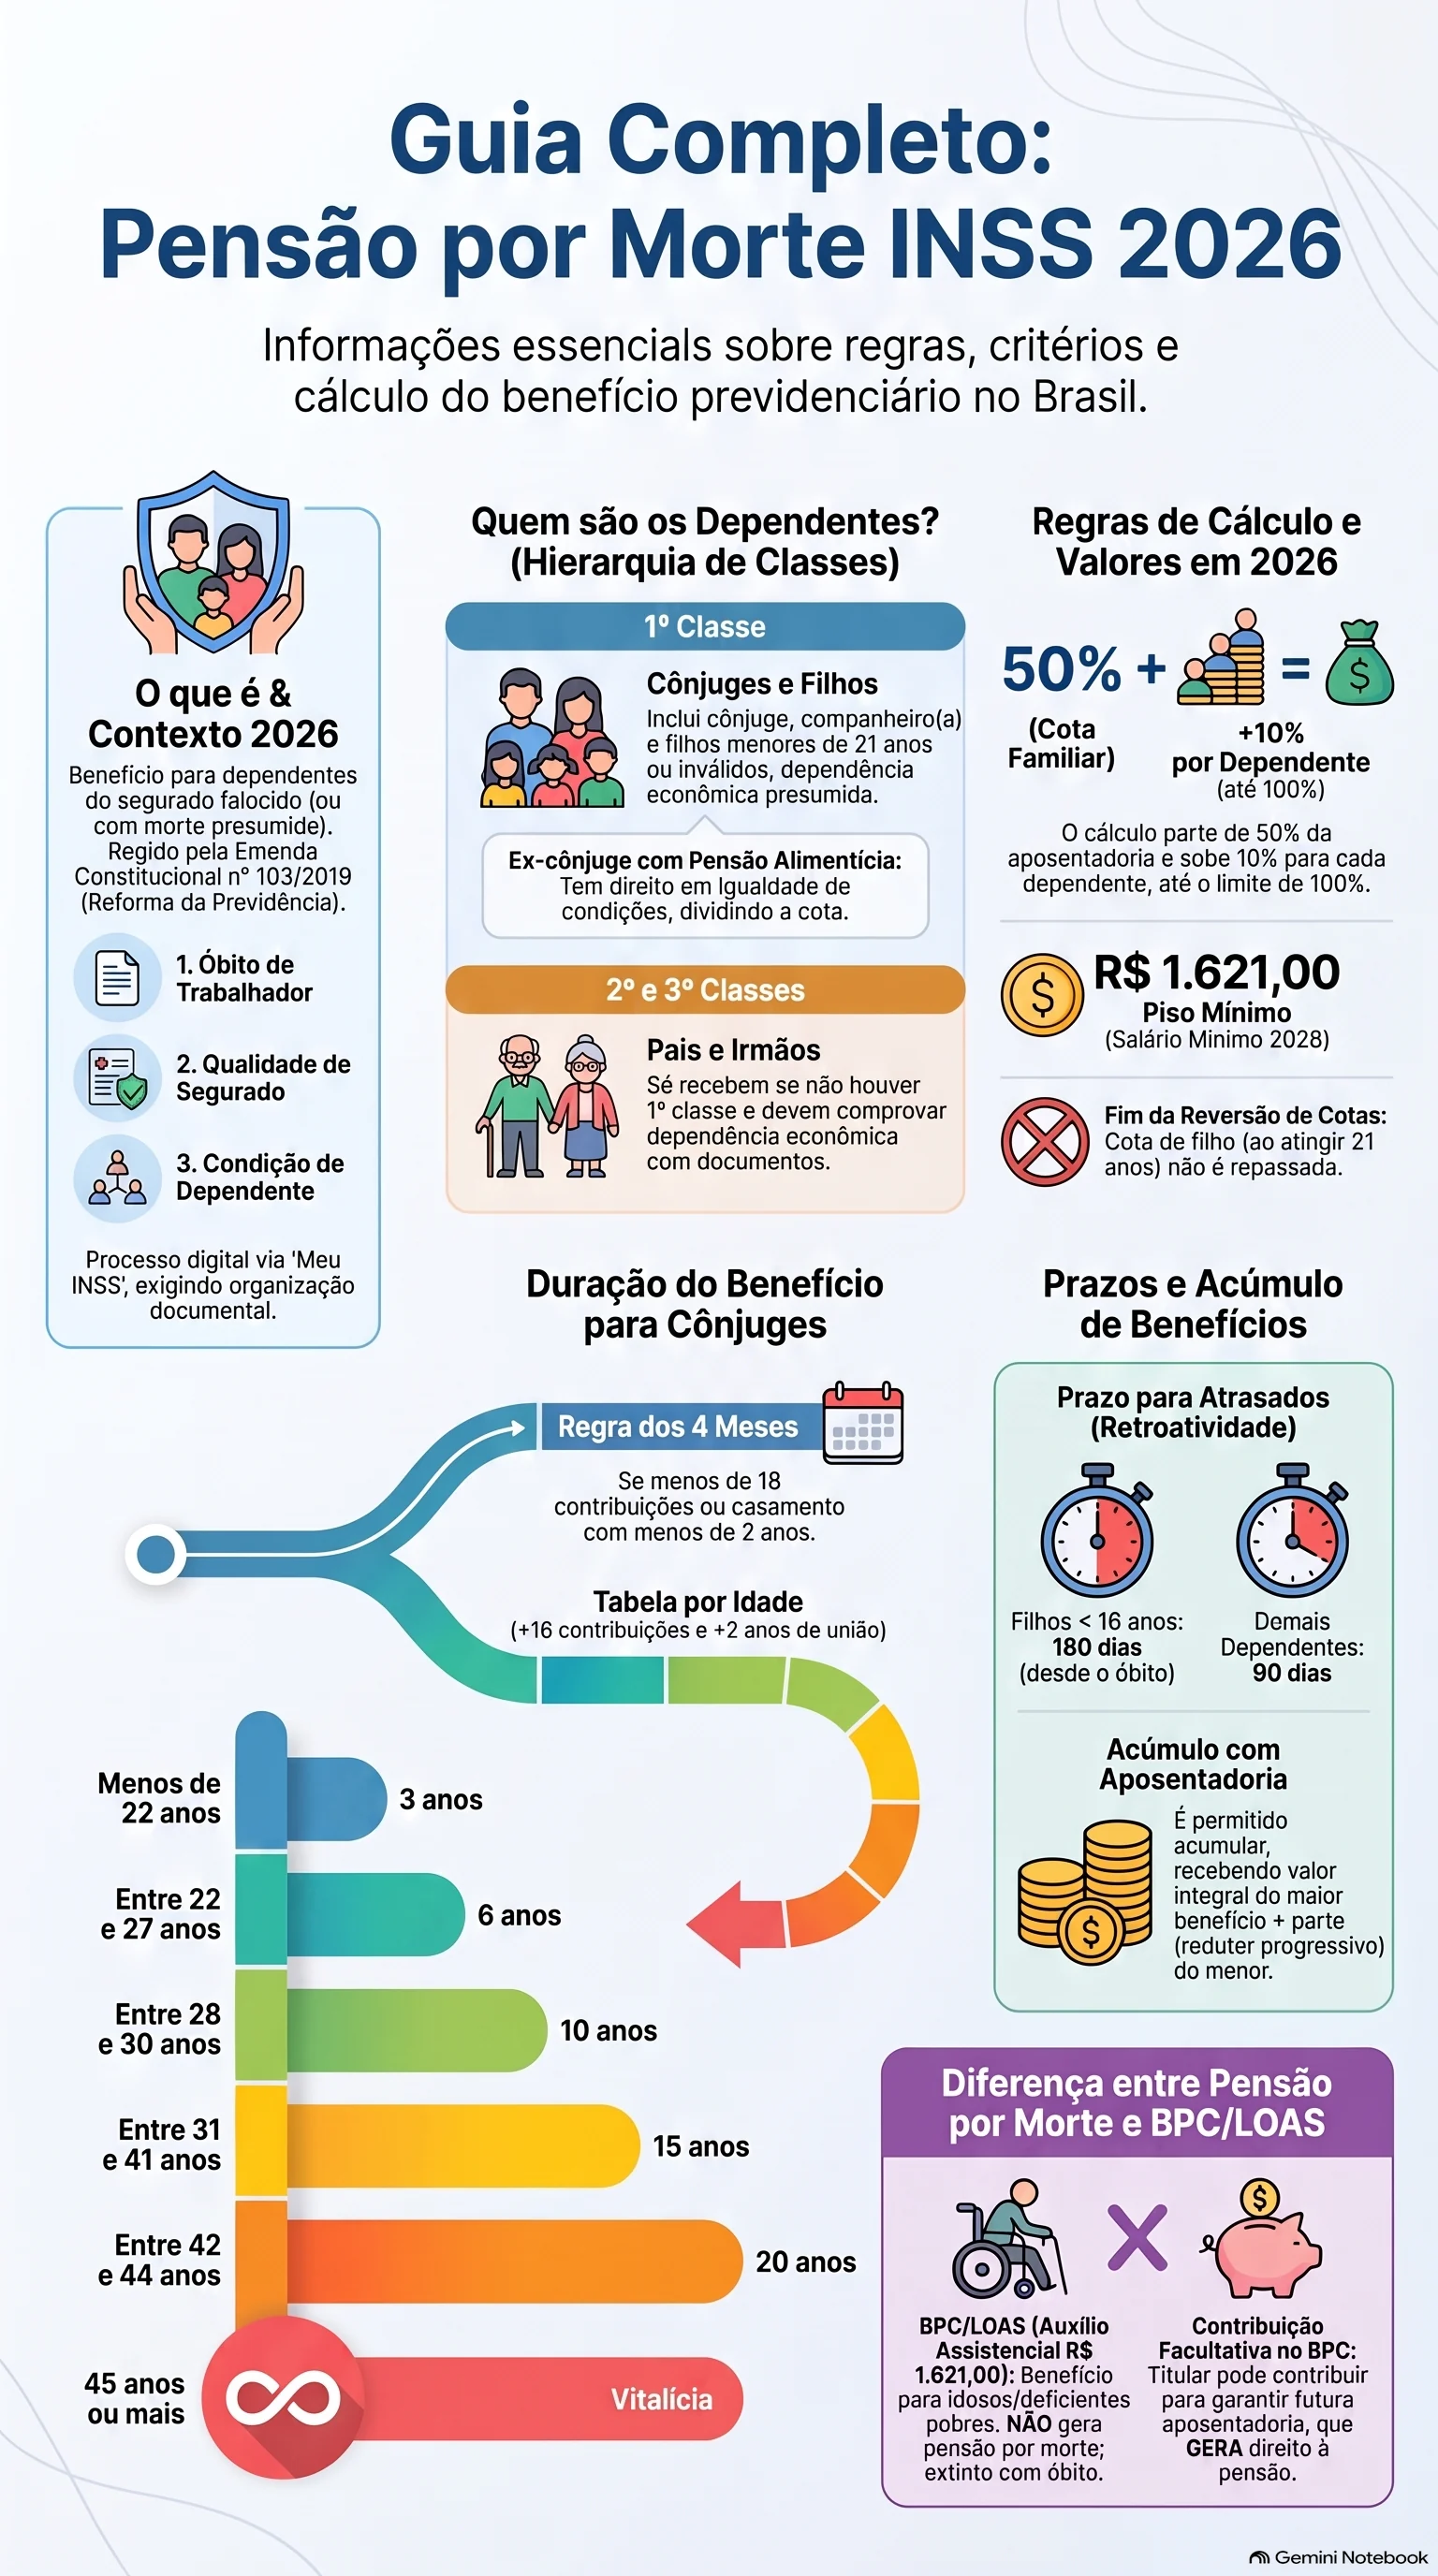
A pensão por morte paga aos dependentes cota de 50% mais 10% por membro, piso de R$ 1.621. A duração vai de 4 meses a vitalícia, exigindo 2 anos de união e 18 contribuições.
Contexto institucional
A pensão por morte é um benefício de prestação continuada gerido pelo Instituto Nacional do Seguro Social (INSS), desenhado para substituir a remuneração do segurado falecido e proteger financeiramente a sua família. As regras em vigor em 2026 são profundamente moldadas pelas alterações estabelecidas pela Emenda Constitucional nº 103/2019 (Reforma da Previdência), que reestruturou o sistema de cálculo de cotas familiares, a forma de acumulação com outras rendas previdenciárias e o tempo de pagamento para os cônjuges.
No cenário atual, a concessão do benefício demanda rigorosa verificação de três pilares: a comprovação do óbito (ou morte presumida), a qualidade de segurado do instituidor no momento do falecimento e o reconhecimento formal da condição de dependente daquele que pleiteia o amparo. É imperativo que os familiares compreendam as diretrizes de comprovação material, especialmente as delimitadas pela Instrução Normativa PRES/INSS nº 128/2022, para evitar indeferimentos na via administrativa. O sistema previdenciário baseia-se na solidariedade e no equilíbrio atuarial, o que justifica a rigidez nas exigências e a extinção do modelo de pensão irrestrita e integral que vigorava antes da EC 103/2019. A reestruturação procurou garantir a sustentabilidade do fundo público a longo prazo, adequando os pagamentos à expectativa de vida e à configuração familiar de cada beneficiário.
1. O que é a pensão por morte do INSS e quem é o segurado instituidor (qualidade de segurado e carência)
A pensão por morte é concedida aos dependentes do trabalhador que, na data do óbito, possuía a qualidade de segurado do INSS. Esta qualidade é mantida enquanto o cidadão realiza contribuições regulares à Previdência Social ou durante o chamado “período de graça” – intervalo de tempo em que, mesmo sem recolhimentos, o trabalhador mantém a proteção previdenciária (variando de 12 a 36 meses, dependendo do tempo de filiação e da situação de desemprego involuntário). O trabalhador que institui a pensão é chamado de segurado instituidor, sendo ele a fonte geradora do direito que será transferido aos seus sucessores legais habilitados.
Para a pensão por morte, a lei não exige carência mínima de contribuições para que os dependentes tenham direito à aprovação básica do benefício. O óbito, por si só, se o trabalhador estava coberto (mesmo que tivesse apenas uma única contribuição no histórico), já gera o direito à pensão. Contudo, o número de contribuições acumuladas pelo segurado falecido (se menos ou mais de 18 contribuições mensais) influenciará diretamente a duração do pagamento destinado ao cônjuge ou companheiro, conforme a legislação vigente disposta na Lei nº 8.213/1991. Esta distinção entre carência para a concessão inicial e número de contribuições para a fixação do tempo de recebimento é fundamental para compreender a lógica autárquica e evitar surpresas no momento da liberação da carta de concessão.
2. Quem tem direito: o rol de dependentes por classes prioritárias (art. 16 da Lei 8.213/91)
O artigo 16 da Lei de Benefícios da Previdência Social (Lei 8.213/91) divide os dependentes em três classes com ordem de preferência. A existência de um dependente habilitado em uma classe superior exclui automaticamente o direito ao benefício das classes subsequentes. Esta hierarquia visa proteger primeiramente o núcleo familiar mais próximo e vulnerável economicamente.
1ª Classe: Cônjuge, companheiro ou companheira em união estável e filhos não emancipados, menores de 21 anos, ou filhos de qualquer idade que apresentem invalidez ou deficiência intelectual, mental ou grave. Para essa classe, a dependência econômica é presumida. Isso significa que não é necessário juntar recibos ou comprovantes de que o cônjuge ou filho precisava do dinheiro do falecido para sobreviver; a lei subentende essa necessidade.
2ª Classe: Pais do segurado falecido. 3ª Classe: Irmãos não emancipados, menores de 21 anos, ou irmãos de qualquer idade com invalidez ou deficiência grave.
Para os integrantes da 2ª e da 3ª classes, diferentemente da primeira, é obrigatório comprovar de forma cabal a dependência econômica em relação ao falecido por meio de documentos como comprovantes de residência conjunta, declaração do imposto de renda, e comprovantes de auxílio financeiro regular e substancial. Sem essa prova documental contemporânea e robusta, o INSS indeferirá o benefício sumariamente.
Ex-cônjuge que recebe pensão alimentícia tem direito à pensão por morte?
Sim. O ex-cônjuge (divorciado ou separado de fato) que recebia pensão alimentícia oficial do segurado falecido tem o direito garantido de receber a pensão por morte. Nesse cenário, o ex-cônjuge entra na divisão em igualdade de condições com a atual viúva, viúvo ou companheiro do segurado, resultando na partilha igualitária da cota familiar do benefício. O fundamento jurídico dessa determinação é a continuidade da prestação alimentar originada em juízo, que se converte em benefício previdenciário com o fim de assegurar o sustento de quem já dependia financeiramente do instituidor.
3. Cônjuge e união estável: como comprovar convivência pública e duradoura sem certidão de casamento
A comprovação de união estável é uma das etapas que exige maior rigor documental nas agências do INSS. A IN PRES/INSS nº 128/2022 determina que não basta apenas a prova testemunhal; é imperioso apresentar início de prova material contemporânea aos fatos e ao período exigido pela legislação (últimos 24 meses).
Como provar união estável para a pensão por morte do INSS?
Para comprovar união estável sem a certidão de casamento, a Instrução Normativa PRES/INSS nº 128/2022 exige um início de prova material contemporânea aos últimos 24 meses antes do óbito. Os documentos mais aceitos incluem certidão de nascimento de filhos em comum, conta bancária conjunta, declaração de Imposto de Renda onde o companheiro consta como dependente e apólice de seguro de vida, reforçando o vínculo público e duradouro.
Outros documentos que fortalecem o requerimento abrangem disposições testamentárias, certidão de casamento religioso, comprovante de domicílio no mesmo endereço, procurações ou fianças reciprocamente outorgadas e registro em associação de classe constando o interessado como dependente. A falta de documentação do período mínimo de dois anos anteriores ao falecimento resulta, na maioria dos casos, no pagamento do benefício restrito a apenas 4 meses, caso a união não alcance este marco temporal probatório, independente da idade do requerente. A construção deste conjunto probatório deve ser feita com cautela, pois o INSS cruza dados de diversos sistemas governamentais para atestar a veracidade das informações apresentadas e afastar tentativas de fraudes contra o erário.
4. Filhos, enteados, menores sob tutela e dependentes com deficiência ou invalidez
Os filhos do segurado, sejam eles biológicos ou adotivos, compõem a classe de dependentes preferenciais. O direito é garantido incondicionalmente até a véspera em que completam 21 anos de idade.
Filho maior de 21 anos pode continuar recebendo pensão por morte se estiver na faculdade?
Não. Diferente da pensão alimentícia julgada na Vara de Família, a lei previdenciária brasileira é taxativa: o filho perde o direito à cota da pensão por morte do INSS no exato dia em que completa 21 anos, mesmo que esteja cursando o ensino superior. A única exceção que prolonga o benefício após os 21 anos é se o filho for considerado inválido ou pessoa com deficiência (intelectual, mental ou grave), comprovada por perícia médica do próprio INSS. Essa invalidez ou deficiência deve ser anterior à maioridade ou emancipação para que o direito se perenize. O fundamento repousa na estrita legalidade orçamentária do regime previdenciário, que não admite extensão de amparo fora das hipóteses textualmente consagradas na lei, afastando as analogias com o direito civil de família.
Enteado ou menor sob tutela tem direito à pensão por morte?
Sim, o enteado e o menor sob tutela são equiparados aos filhos biológicos ou adotivos para fins previdenciários. Contudo, o artigo 16, § 2º, da Lei 8.213/91 estabelece duas condições obrigatórias: é preciso apresentar uma declaração expressa do segurado falecido instituindo o menor como dependente e comprovar a dependência econômica exclusiva e cabal em relação a ele. A comprovação da dependência exige a juntada de comprovantes de despesas escolares, planos de saúde, e sustento diário efetivamente pagos pelo instituidor em benefício do enteado ou tutelado, aliada aos documentos legais de guarda ou tutela atualizados.
5. Pais e irmãos: critérios e comprovação documental da dependência econômica
Caso o segurado não deixe dependentes da primeira classe (cônjuge, companheiro ou filhos habilitados), o direito à pensão por morte é transferido sucessivamente para os pais (2ª classe) e, na ausência destes, para os irmãos menores de 21 anos ou inválidos (3ª classe).
A característica central e definidora destas classes é a obrigatoriedade absoluta da prova de dependência econômica. Os familiares precisam demonstrar, mediante um conjunto de provas robusto e convincente, que o segurado falecido provia uma parcela substancial, regular e indispensável do sustento familiar. Os documentos válidos perante o INSS incluem transferências bancárias periódicas atestadas por extratos, pagamento de despesas essenciais (como mensalidades de plano de saúde, recibos de aluguel, faturas de luz e água registradas no nome do segurado referentes ao endereço dos pais ou irmãos) e a declaração de Imposto de Renda listando os beneficiários como dependentes fiscais.
O INSS realiza uma análise administrativa e cruzamento de dados muito mais severos quando o requerimento parte de pais e irmãos. Meros auxílios financeiros esporádicos, ajudas de custo temporárias ou depósitos eventuais (como presentes ou mesadas irregulares) não configuram a dependência econômica estrutural exigida pela lei. O sustento deve ser a base da sobrevivência do núcleo familiar postulante para que a habilitação seja deferida, reafirmando o caráter substitutivo da renda originária mantida pela previdência social brasileira.
6. Como calcular o valor da pensão por morte em 2026: cota familiar de 50% + 10% por dependente
Com as diretrizes implementadas pela EC 103/2019, o sistema de cálculo tornou-se fundamentalmente progressivo, vinculado umbilicalmente ao número de dependentes habilitados no momento da concessão do benefício e distanciando-se do antigo modelo que garantia o pagamento integral imediato.
Qual o valor da pensão por morte do INSS em 2026?
O valor do benefício é calculado de forma progressiva a partir da Reforma da Previdência. Em 2026, o cálculo inicia com uma cota familiar de 50%, acrescida de 10% por cada dependente habilitado, até o limite de 100%. O percentual é aplicado sobre o valor da aposentadoria que o falecido recebia ou sobre a aposentadoria por invalidez a que teria direito se fosse aposentado compulsoriamente na data do óbito. A lei garante que o valor final nunca será inferior ao salário mínimo de R$ 1.621,00 caso esta seja a única fonte formal de renda dos dependentes.
Para ilustrar de forma prática: uma viúva sem filhos dependentes receberá 60% do benefício base (50% relativos à cota familiar global mais 10% de cota individual). Se esta mesma viúva tiver dois filhos menores (totalizando três dependentes), o percentual chegará a 80% (50% cota familiar + 30% correspondente aos três dependentes). É crucial compreender que, à medida que os filhos perdem a qualidade de dependente (por exemplo, ao atingirem a marca dos 21 anos), a cota individual de 10% que lhes correspondia cessa e não é revertida para a viúva. O benefício é imediatamente recalculado para baixo pelo INSS. A única exceção que mantém o cálculo em 100% integral de forma permanente ocorre quando houver no núcleo familiar um dependente inválido ou com deficiência intelectual, mental ou grave atestada pela perícia.
7. Tabela de duração do benefício para cônjuge ou companheiro conforme a faixa etária
Um dos aspectos que mais geram dúvidas e surpresas negativas nos requerimentos do Meu INSS refere-se ao tempo de pagamento estipulado para os cônjuges. A duração vitalícia, que um dia foi a regra absoluta do sistema, tornou-se a exceção aplicável apenas às faixas etárias mais elevadas.
Como funciona a tabela de duração da pensão por morte para o cônjuge?
A duração do benefício para o viúvo ou viúva depende de requisitos cumulativos e balizadores. Se o falecido tinha menos de 18 contribuições mensais recolhidas ao longo de toda a sua vida profissional ou se o casamento/união estável tinha menos de 2 anos de duração ininterrupta na data do óbito, a pensão será concedida por um prazo exíguo e fixo de apenas 4 meses, encerrando-se inexoravelmente após essa marca.
Caso os requisitos mínimos (mais de 18 contribuições e mais de 2 anos de união) sejam devidamente cumpridos e comprovados, a duração passa a variar exclusivamente conforme a idade do viúvo(a) na data exata do óbito do segurado. Para os óbitos ocorridos em 2026, a tabela atualizada prevê a seguinte escala de duração temporal:
- Menos de 22 anos de idade: pensão com duração de 3 anos.
- Entre 22 e 27 anos de idade: pensão com duração de 6 anos.
- Entre 28 e 30 anos de idade: pensão com duração de 10 anos.
- Entre 31 e 41 anos de idade: pensão com duração de 15 anos.
- Entre 42 e 44 anos de idade: pensão com duração de 20 anos.
- 45 anos ou mais de idade: pensão vitalícia (para o resto da vida).
Esta tabela não se aplica aos filhos menores, cuja pensão, como já mencionado, cessa obrigatoriamente aos 21 anos de idade. Ela reflete a intenção do legislador de não desestimular o retorno ao mercado de trabalho de indivíduos jovens e em idade produtiva, reservando o amparo vitalício apenas para aqueles que enfrentariam maiores barreiras de reinserção profissional.
8. Regras de acúmulo de benefícios em 2026: É possível receber pensão por morte e aposentadoria ao mesmo tempo?
A Emenda Constitucional 103/2019 implementou limitações financeiras e matemáticas substanciais sobre o acúmulo de benefícios previdenciários de mesma natureza, visando inibir distorções onde famílias concentravam múltiplos benefícios de alto valor em detrimento do equilíbrio atuarial do fundo solidário.
Posso receber pensão por morte e aposentadoria ao mesmo tempo?
Sim, o acúmulo de pensão por morte e aposentadoria é totalmente permitido, mas está sujeito aos redutores implacáveis previstos no artigo 24 da Emenda Constitucional 103/2019. O beneficiário receberá de forma integral apenas o benefício que lhe for mais vantajoso financeiramente (o de maior valor). Sobre o benefício de menor valor, incidirá obrigatoriamente um desconto progressivo escalonado por faixas de salário mínimo:
- 100% do valor que se enquadrar até o limite de um salário mínimo (R$ 1.621,00);
- 60% do valor que exceder 1 salário mínimo, até o limite de 2 salários;
- 40% do valor que exceder 2 salários mínimos, até o limite de 3 salários;
- 20% do valor que exceder 3 salários mínimos, até o limite de 4 salários;
- 10% do valor que exceder 4 salários mínimos.
Este formato exige atenção redobrada, pois em muitos casos a pensão secundária tem seu valor severamente reduzido, impactando diretamente o orçamento familiar planejado. Simulações prévias devem ser elaboradas antes de qualquer acordo administrativo ou aceite formal no aplicativo Meu INSS, para que o beneficiário compreenda a real magnitude dos descontos que incidirão sobre a segunda folha de pagamento ao longo dos anos.
9. Prazos para requerer a pensão e garantir o pagamento dos atrasados desde a data do óbito
Os prazos legais determinam o momento inicial do marco financeiro para o pagamento da pensão. O não cumprimento dessas datas acarreta a perda definitiva e irrecuperável do direito ao recebimento retroativo das parcelas referentes aos meses imediatamente seguintes ao óbito.
Qual é o prazo para pedir pensão por morte e receber os atrasados?
Para garantir o pagamento retroativo desde a data exata do óbito (retroatividade financeira total), filhos menores de 16 anos, considerados absolutamente incapazes pela lei civil, têm o prazo estendido de até 180 dias. Já para os demais dependentes plenamente capazes (como cônjuges, companheiros, filhos entre 16 e 21 anos, e pais), o prazo limite é muito mais enxuto, estipulado em 90 dias após o falecimento. Se o pedido formal for cadastrado no INSS após o decurso destes prazos, a pensão será devida e paga apenas a partir da Data de Entrada do Requerimento (DER), não havendo qualquer possibilidade de cobrança das mensalidades pretéritas. A contagem rigorosa estipulada pela Lei nº 8.213/1991 não admite prorrogação, sublinhando a urgência necessária nas medidas administrativas logo após o luto inicial.
10. Passo a passo para solicitar a pensão por morte no Meu INSS e checklist de documentos obrigatórios
O trâmite presencial nas agências do INSS foi quase inteiramente substituído pela plataforma governamental unificada, conferindo maior velocidade e rastreabilidade aos protocolos iniciais, mas exigindo um preparo cuidadoso dos arquivos digitais.
Como dar entrada na pensão por morte pelo aplicativo Meu INSS?
A solicitação pode e deve ser feita de forma 100% digital. O requerente deve acessar o portal web ou aplicativo Meu INSS, efetuar o login com a sua conta gov.br (sendo altamente recomendável possuir nível prata ou ouro de autenticação para evitar restrições de serviços), selecionar a aba “Novo Pedido” e digitar a palavra-chave “Pensão por Morte”. O sistema pedirá a conferência e atualização obrigatória dos dados de contato do solicitante e abrirá o ambiente de upload para anexar os arquivos.
O checklist de documentos recomendados e exigidos inclui:
- Certidão de óbito do segurado instituidor (documento central) ou sentença judicial atestando morte presumida;
- Documentos de identidade (RG, CNH, CPF) atualizados do falecido e do próprio requerente;
- Carteiras de Trabalho (CTPS físicas ou digitais), carnês de GPS recolhidos e extratos do CNIS do instituidor para validar inequivocamente a qualidade de segurado e apurar as 18 contribuições;
- Certidão de casamento atualizada ou, na sua ausência, todo o leque de comprovantes robustos de união estável limitados e contemporâneos aos últimos 24 meses;
- Certidão de nascimento original dos filhos menores;
- Documentação financeira comprobatória de dependência econômica exclusiva (para pedidos formulados por pais, irmãos ou em relação a menores sob tutela).
A formatação é um pilar da aprovação: certifique-se de escanear os documentos estritamente em formato PDF coloridos, legíveis, sem bordas ou assinaturas cortadas. O envio de documentos ilegíveis pode resultar em emissão de cartas de exigência, prolongando o processo de análise.
11. Decisões judiciais recentes: como o STJ e o STF interpretam as regras de pensão
A aplicação estrita da lei pelas instâncias administrativas do INSS frequentemente colide com a realidade material e documental dos segurados, provocando a judicialização em massa dos indeferimentos, tema que é exaustivamente analisado pelas cortes superiores do país na busca pela pacificação jurisprudencial.
No Superior Tribunal de Justiça (STJ), a proteção dos vulneráveis continua sendo alvo de profunda atenção. Uma decisão proferida pelo STJ consolidou e reiterou que o prazo estendido de 180 dias aplica-se integral e irrestritamente para a preservação da retroatividade desde o óbito em relação aos menores de 16 anos, repudiando interpretações administrativas que buscavam suprimir tal salvaguarda em decorrência de normas procedimentais infralegais.
Paralelamente, o Supremo Tribunal Federal (STF), operando em controle concentrado e difuso de constitucionalidade, debruçou-se sobre a constitucionalidade dos amargos critérios restritivos introduzidos no cálculo de cotas e no achatamento do sistema de acúmulo de pensões com aposentadorias. Até o momento presente, o STF tem endossado e validado majoritariamente as diretrizes da Emenda Constitucional 103/2019. A mais alta corte do país chancelou a reforma utilizando o argumento fundamental de preservação do equilíbrio financeiro e atuarial da República, apontando que não há direito adquirido a regime jurídico de cálculo imutável.
O que fazer se a pensão por morte for negada pelo INSS?
Caso o INSS negue a pensão, o dependente tem o prazo legal de 30 dias após a ciência formal da decisão para interpor um Recurso Administrativo direcionado à Junta de Recursos da Previdência Social (JRPS). Contudo, em situações mais densas e complexas, onde a matéria exige dilação probatória extensa, cruzamento testemunhal ou perícia médica aprofundada, é possível ingressar diretamente com uma ação previdenciária perante a Justiça Federal (Juizado Especial Federal). Na via judicial, a ampla defesa e o contraditório viabilizam a apresentação plena das provas documentais e testemunhais para fazer valer o direito previsto na lei.
12. Dúvidas da Semana: BPC/LOAS e Outros Benefícios em 2026
Como extensão do suporte e atendimento educacional fornecido às famílias brasileiras e perfeitamente integrado às pautas semanais, esclarecemos também os pontos de colisão e confusão entre as modalidades de pensão por morte e os benefícios de perfil eminentemente assistencial.
O que é o BPC/LOAS e quem tem direito ao benefício em 2026?
O Benefício de Prestação Continuada (BPC/LOAS) é a garantia constitucional do repasse de um salário mínimo mensal concedida a idosos com 65 anos ou mais e a pessoas com deficiência de qualquer idade (impedimentos de longo prazo), desde que comprovem miserabilidade, caracterizada pela baixa renda, e atestem a absoluta falta de meios para prover o próprio sustento ou de tê-lo provido por sua família. Trata-se de um benefício puramente assistencial e não previdenciário; portanto, não exige que a pessoa tenha contribuído financeiramente aos cofres do INSS ao longo de sua vida.
Qual o valor atualizado do BPC/LOAS em 2026? Ele acompanha o salário mínimo?
Sim, por mandamento constitucional incontornável, o BPC/LOAS equivale rigorosamente e sempre a um salário mínimo nacional vigente. Em 2026, acompanhando a atualização macroeconômica do piso, o valor pago a milhões de beneficiários assistenciais é de exatos R$ 1.621,00 mensais. Vale ressaltar enfaticamente que, por ser um benefício de natureza assistencial gerido pelo orçamento da seguridade e não pelo custeio contributivo, o BPC não dá direito ao pagamento da gratificação natalina (o décimo terceiro salário) no fim do ano. Além disso, o titular do BPC que vem a falecer não gera direito à pensão por morte aos seus familiares dependentes. O benefício encerra-se com o beneficiário.
Quais são os requisitos de renda para solicitar o BPC/LOAS de R$ 1.621?
Para que a família em estado de vulnerabilidade tenha direito à liberação do BPC/LOAS, o critério econômico principal estipula que a renda familiar per capita (ou seja, a renda total auferida por todos na casa dividida pelo número exato de moradores daquele mesmo teto) não pode ultrapassar o limite restritivo de 1/4 (um quarto) do salário mínimo. Em 2026, esse valor limite de miserabilidade corresponde a exatos R$ 405,25 por pessoa integrante do grupo familiar. É pressuposto fundamental, antes de qualquer requerimento ao INSS, que todos os membros desta família estejam inscritos, com seus respectivos CPFs e dados socais rigorosamente atualizados, no Cadastro Único para Programas Sociais do Governo Federal (CadÚnico).
Como solicitar o BPC/LOAS de forma correta e sem advogado?
A solicitação do amparo assistencial é totalmente gratuita e desenhada para não exigir a contratação de atravessadores ou intermediários. O primeiro passo mandatário é dirigir-se ao Centro de Referência de Assistência Social (CRAS) da prefeitura municipal onde reside para criar a inscrição original ou realizar a atualização minuciosa do CadÚnico. Somente após esta etapa, o pedido oficial pode ser realizado pelo aplicativo “Meu INSS” ou agendado por meio da central de atendimento telefônico número 135, canais pelos quais também serão agendadas as etapas presenciais de avaliação social sistêmica e a perícia médica (exclusiva para os casos de pessoas com deficiência) diretamente em uma agência física da Previdência Social.
Pagar o INSS como facultativo faz perder o BPC/LOAS?
A legislação impõe que o beneficiário titular ativo do BPC/LOAS não pode exercer qualquer atividade laboral remunerada (formal com carteira assinada, MEI ou trabalho autônomo declarado) sob o risco gravíssimo de ter o amparo assistencial sumária e imediatamente suspenso pelo cruzamento de dados. No entanto, e este é um detalhe estratégico valioso, é plenamente legal e permitido contribuir para a Previdência Social exclusivamente mediante a utilização da categoria de segurado facultativo (usando códigos específicos como 1406, ou 1473 reservado para o facultativo de baixa renda). Essa é a forma legal, segura e oficial de o titular de um BPC somar ativamente tempo de contribuição previdenciária em seu histórico para, futuramente, caso cumpra os requisitos, requerer a troca da assistência governamental primária por uma aposentadoria definitiva — sendo esta última, diferentemente do BPC, perfeitamente capaz de gerar e instituir o direito à pensão por morte aos dependentes e o repasse de 13º salário.
Este extenso amparo normativo, jurisprudencial e procedimental evidencia categoricamente que a concessão pacífica da pensão por morte na realidade burocrática de 2026 exige um preparo informacional prévio e robusto. A organização documental minuciosa, o domínio acerca do cálculo progressivo de cotas familiares e a extrema agilidade na observância dos prazos de decadência e recebimento retroativo são peças-chave no processo. A orientação precisa e detalhada, baseada nas diretrizes formais e ancorada irrestritamente nas fontes oficiais da República, assegura ao cidadão enlutado e à sua família a integridade inalienável de seus direitos substitutivos de renda em momentos de altíssima vulnerabilidade social e emocional. Tal conhecimento enciclopédico atua como um escudo preventivo, reduzindo consideravelmente as chances de frustração, atrasos e indeferimentos sumários nas mesas de análise da previdência brasileira.
Leituras relacionadas
- Veja também: Guia Completo do BPC/LOAS em 2026: Quem Tem Direito ao Benefício de R$ 1.621, Como Calcular a Renda e Passar na Perícia e Avaliação Social
- Veja também: Aposentadoria por Idade no INSS em 2026: Requisitos, Regras de Transição, Cálculo e Como Solicitar Passo a Passo
- Veja também: Consignado do INSS sem biometria facial: quem pode contratar em 2026 e como proteger o benefício
Quem tem direito à pensão por morte do INSS em 2026?
A pensão por morte é paga aos dependentes do segurado que falecer, desde que ele possuísse a chamada “qualidade de segurado” na data do óbito. Em 2026, a lei divide os dependentes em três classes prioritárias: a 1ª classe inclui o cônjuge, companheiro(a) em união estável e os filhos menores de 21 anos ou com deficiência/invalidez; a 2ª classe abrange os pais; e a 3ª classe os irmãos menores de 21 anos ou inválidos. A existência de dependentes em uma classe prioritária exclui automaticamente o direito das classes seguintes.
Como provar união estável para a pensão por morte do INSS?
Para comprovar união estável sem a certidão de casamento, a Instrução Normativa PRES/INSS nº 128/2022 exige um início de prova material contemporânea aos últimos 24 meses antes do óbito. Os documentos mais aceitos incluem certidão de nascimento de filhos em comum, conta bancária conjunta, declaração de Imposto de Renda onde o companheiro consta como dependente e apólice de seguro de vida, reforçando o vínculo público e duradouro.
Filho maior de 21 anos pode continuar recebendo pensão por morte se estiver na faculdade?
Não. Diferente da pensão alimentícia julgada na Vara de Família, a lei previdenciária brasileira (Lei 8.213/91) é taxativa: o filho perde o direito à cota da pensão por morte do INSS no exato dia em que completa 21 anos, mesmo que esteja cursando o ensino superior. A única exceção que prolonga o benefício após os 21 anos é se o filho for considerado inválido ou pessoa com deficiência (intelectual, mental ou grave), comprovada por perícia médica do próprio INSS.
Enteado ou menor sob tutela tem direito à pensão por morte?
Sim, o enteado e o menor sob tutela são equiparados aos filhos biológicos ou adotivos para fins previdenciários. Contudo, o artigo 16, § 2º, da Lei 8.213/91 estabelece duas condições obrigatórias: é preciso apresentar uma declaração expressa do segurado falecido instituindo o menor como dependente e comprovar a dependência econômica exclusiva e cabal em relação a ele.
Ex-cônjuge que recebe pensão alimentícia tem direito à pensão por morte?
Sim. O ex-cônjuge (divorciado ou separado de fato) que recebia pensão alimentícia oficial do segurado falecido tem o direito garantido de receber a pensão por morte. Nesse cenário, o ex-cônjuge entra na divisão em igualdade de condições com a atual viúva, viúvo ou companheiro do segurado, resultando na partilha igualitária da cota familiar do benefício.
Qual o valor da pensão por morte do INSS em 2026?
O valor do benefício é calculado de forma progressiva a partir da Reforma da Previdência (EC 103/2019). Em 2026, o cálculo inicia com uma cota familiar de 50%, acrescida de 10% por cada dependente habilitado, até o limite de 100%. O percentual é aplicado sobre o valor da aposentadoria que o falecido recebia ou sobre a aposentadoria por invalidez a que teria direito. A lei garante que o valor final nunca será inferior ao salário mínimo de R$ 1.621,00 caso esta seja a única fonte formal de renda dos dependentes.