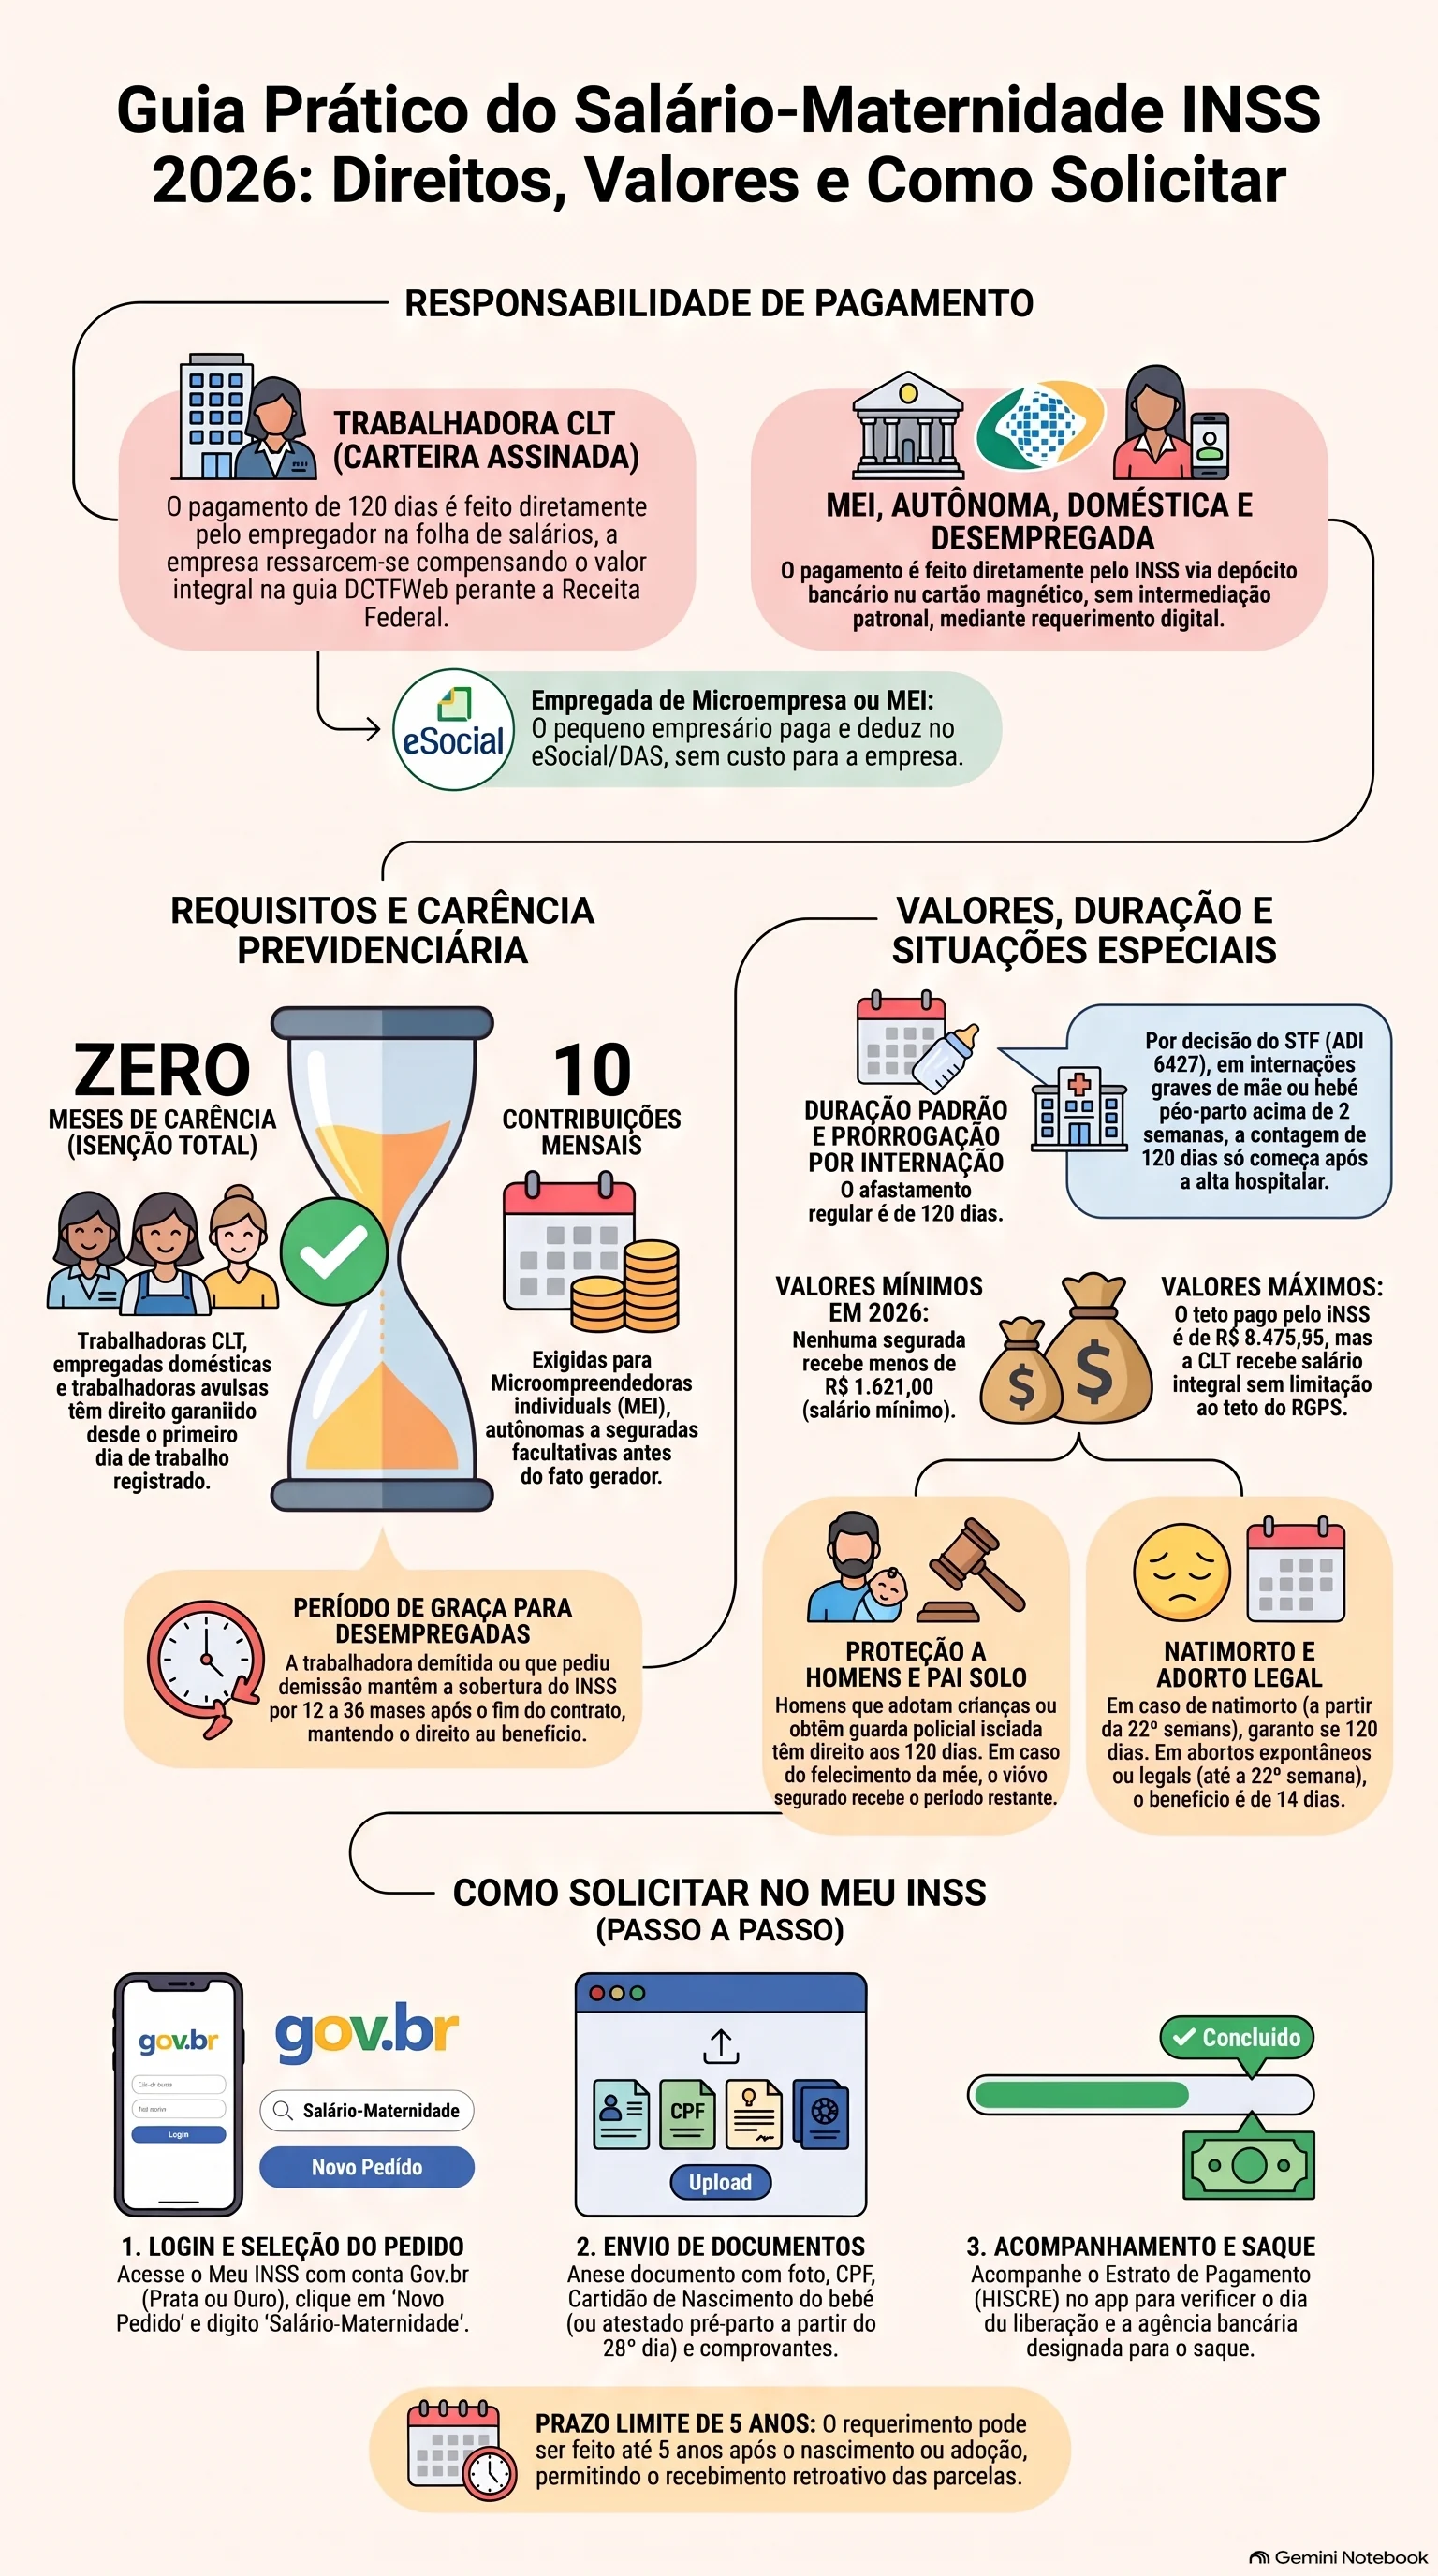
O salário-maternidade dura 120 dias, paga de R$ 1.621 a R$ 8.475,55 pelo INSS ou valor integral na CLT, atendendo seguradas empregadas, MEIs, autônomas e desempregadas.
O benefício assegura a subsistência familiar nos primeiros meses de vida do bebê ou na chegada do filho adotivo. Com o piso nacional fixado em R$ 1.621,00 e o teto do Regime Geral de Previdência Social (RGPS) em R$ 8.475,55 em 2026, compreender a responsabilidade do pagamento — se realizada pelo empregador ou diretamente pelo INSS — e os prazos de carência previne atrasos financeiros em um momento de extrema sensibilidade familiar.
Trabalhadoras celetistas, microempreendedoras individuais, autônomas, empregadas domésticas, trabalhadoras rurais e seguradas desempregadas submetem-se a exigências normativas distintas de filiação e manutenção da qualidade de segurada. Este guia enciclopédico consolida as normas vigentes, os cálculos e os procedimentos no Meu INSS para orientar o requerimento com autonomia e segurança jurídica.
Contexto institucional
A normatização do salário-maternidade baseia-se nos artigos 7º, inciso XVIII, e 201, inciso II, da Constituição Federal, sendo disciplinada pela Lei nº 8.213/1991 (artigos 71 a 73), pelo Decreto nº 3.048/1999 e pela Instrução Normativa PRES/INSS nº 128/2022. A operacionalização das concessões compete ao INSS, autarquia vinculada ao Ministério da Previdência Social.
O modelo financeiro adota uma repartição de competências: para as celetistas em pessoas jurídicas, a empresa adianta o valor e realiza a compensação tributária das contribuições na DCTFWeb perante a Receita Federal do Brasil. Para MEIs, autônomas, domésticas e desempregadas, o pagamento é feito diretamente pelo INSS. As decisões administrativas pautam-se nas informações do Cadastro Nacional de Informações Sociais (CNIS) e na validação com o registro civil.
1. Quem Paga o Salário-Maternidade: Divisão de Responsabilidade entre Empresa e INSS
A divisão de atribuições entre a fonte pagadora privada e a autarquia previdenciária obedece à natureza do vínculo de trabalho da segurada no momento do fato gerador.
Quem paga o salário-maternidade da trabalhadora CLT e como a empresa é ressarcida?
O salário-maternidade da trabalhadora com carteira assinada (CLT) é pago diretamente pelo próprio empregador durante todo o período de afastamento de 120 dias, com exceção dos casos de adoção. Conforme estabelece expressamente o artigo 72 da Lei nº 8.213/1991, cabe à empresa efetuar o pagamento integral da remuneração habitual da empregada nas mesmas datas do calendário normal de pagamento da folha. Posteriormente, o empregador recupera a integralidade do valor desembolsado por meio da compensação tributária no sistema DCTFWeb/eSocial, abatendo o montante adiantado das contribuições previdenciárias patronais incidentes sobre a folha de salários devidas à Receita Federal do Brasil.
O ressarcimento patronal opera-se de forma escritural no eSocial. Ao registrar o afastamento por licença-maternidade, o sistema apura o crédito e o deduz na guia da DCTFWeb. Se o montante adiantado à trabalhadora superar o total das contribuições previdenciárias da empresa naquela competência, a pessoa jurídica pode compensar o saldo remanescente em meses posteriores ou requerer a restituição em dinheiro via PER/DCOMP Web. A empregada celetista apresenta o atestado médico ou a certidão de nascimento diretamente ao setor de recursos humanos da empresa, sem necessidade de comparecimento inicial às agências do INSS.
Quem paga o salário na licença-maternidade para MEI, autônoma, doméstica e desempregada?
O pagamento do salário-maternidade para a Microempreendedora Individual (MEI), a contribuinte individual (autônoma), a empregada doméstica, a trabalhadora avulsa e a segurada atualmente desempregada é feito diretamente pela Previdência Social (INSS). Nesses casos, não há intermediação patronal para o repasse do benefício financeiro: o requerimento deve ser protocolado diretamente pela segurada no aplicativo ou portal Meu INSS e, uma vez deferido o pedido, o pagamento é creditado mensalmente pela Previdência em conta bancária de titularidade da beneficiária ou via cartão magnético de benefício emitido pela instituição financeira designada.
Para a empregada doméstica, a Lei Complementar nº 150/2015 desonerou o contratante pessoa física do adiantamento salarial: o empregador apenas lança o afastamento no eSocial Doméstico, e a doméstica pleiteia o benefício digitalmente. No caso de MEIs e autônomas que recolhem por Guia da Previdência Social (GPS), a verificação de regularidade é feita via CNIS, e as parcelas são depositadas em conta individual.
Qual é a diferença entre salário-maternidade e salário-família, e quem paga cada um deles?
O salário-maternidade é um benefício de substituição de renda voltado a segurados afastados do trabalho pelo nascimento de filho, adoção ou aborto legal durante 120 dias, enquanto o salário-família consiste em uma cota pecuniária mensal adicional paga por dependente menor de 14 anos (ou inválido de qualquer idade) a trabalhadores de baixa renda. Quem paga o salário-família ao empregado com carteira assinada (incluindo o trabalhador avulso) é o empregador, que também efetua a posterior compensação em folha; já para os aposentados por incapacidade, aposentados por idade ou trabalhadores que estejam em gozo de benefícios previdenciários (como auxílio por incapacidade temporária), o pagamento do salário-família é feito diretamente pelo INSS junto com a renda mensal do benefício principal, de acordo com o artigo 68 do Decreto nº 3.048/1999.
O salário-maternidade exige o afastamento temporário do trabalho remunerado, enquanto o salário-família consiste em complementação de renda contínua, condicionada à frequência escolar e à carteira de vacinação dos filhos dependentes.
Empregada de microempresa ou MEI contratante: quem paga o benefício da funcionária?
A microempresa ou o Microempreendedor Individual (MEI) que mantém uma empregada formal com carteira assinada é o responsável pelo pagamento direto dos salários mensais durante o período de licença-maternidade. A sistemática segue a mesma regra geral das demais pessoas jurídicas prevista no artigo 72, § 1º, da Lei nº 8.213/1991: o empregador realiza o pagamento mensal à funcionária e realiza a dedução correspondente na guia única do eSocial (DASMEI da folha ou DCTFWeb), evitando qualquer despesa financeira definitiva para o pequeno negócio. A trabalhadora contratada só recorre diretamente ao INSS caso a empresa encerre suas atividades ou ocorra recusa ilegítima do pagamento formalmente comunicada aos órgãos de fiscalização do trabalho.
Essa obrigação patronal decorre da proteção integral conferida pelo regime CLT. O empreendedor contratante efetua a dedução correspondente na guia previdenciária mensal, recuperando o capital adiantado sem oneração extraordinária.
2. Requisitos de Carência e Direito da Trabalhadora Desempregada
A carência previdenciária traduz o número mínimo de recolhimentos mensais indispensáveis para o acesso às prestações previdenciárias, aplicando-se critérios específicos por classe de segurada.
Qual é o período de carência exigido pelo INSS para ter direito ao salário-maternidade?
O período de carência para o salário-maternidade depende exclusivamente da categoria previdenciária da segurada no momento do fato gerador:
- Isenção total de carência (zero meses): aplicada à empregada com contrato formal (CLT), trabalhadora avulsa e empregada doméstica, bastando a comprovação do vínculo de emprego ativo na data do parto, guarda ou adoção;
- Carência de 10 contribuições mensais: exigida expressamente para a contribuinte individual (autônoma que recolhe em carnê GPS), Microempreendedora Individual (MEI) e segurada facultativa (estudantes ou donas de casa sem renda própria);
- Comprovação de 10 meses de atividade rural: exigida da segurada especial que trabalha em regime de economia familiar na agricultura, sem necessidade de recolhimentos monetários prévios, comprovada por documentos rurais e autodeclaração.
A tabela comparativa abaixo resume as exigências de carência e fontes pagadoras em 2026:
| Categoria da Segurada | Carência Exigida | Fonte Pagadora | Canal de Pedido |
|---|---|---|---|
| Empregada CLT (Empresa) | Isenta (0 meses) | Empregador formal | Recursos Humanos da empresa |
| Empregada de MEI | Isenta (0 meses) | Empregador formal | Recursos Humanos / Empregador |
| Empregada Doméstica | Isenta (0 meses) | INSS | Portal ou aplicativo Meu INSS |
| Trabalhadora Avulsa | Isenta (0 meses) | INSS | Portal ou aplicativo Meu INSS |
| Microempreendedora (MEI) | 10 contribuições | INSS | Portal ou aplicativo Meu INSS |
| Contribuinte Individual | 10 contribuições | INSS | Portal ou aplicativo Meu INSS |
| Segurada Facultativa | 10 contribuições | INSS | Portal ou aplicativo Meu INSS |
| Segurada Especial Rural | 10 meses de atividade | INSS | Portal ou aplicativo Meu INSS |
| Trabalhadora Desempregada | Vínculo / período de graça | INSS | Portal ou aplicativo Meu INSS |
Como a trabalhadora desempregada pode receber o salário-maternidade pelo INSS?
A trabalhadora desempregada tem direito a receber o salário-maternidade pago diretamente pelo INSS desde que o parto, a adoção ou a guarda judicial ocorra dentro do período em que ela mantém a qualidade de segurada, conhecido como “período de graça”. Conforme o artigo 15 da Lei nº 8.213/1991, o rompimento do contrato de trabalho ou a cessação das contribuições não extingue imediatamente os direitos previdenciários. Caso o nascimento ocorra durante esse intervalo de proteção legal, a segurada preenche os requisitos e deve requerer o pagamento pelo Meu INSS apresentando a Carteira de Trabalho que comprova o último vínculo e a certidão de nascimento da criança.
A análise verifica se a data do parto recaiu dentro do período de graça. Caso o último vínculo tenha sido sob regime celetista, a trabalhadora aproveita a isenção de carência correspondente, bastando demonstrar a manutenção da qualidade de segurada na data do evento. O protocolo é registrado eletronicamente no Meu INSS.
Quanto tempo dura o período de graça para quem foi demitida ou pediu demissão?
O período de graça tem duração inicial garantida de 12 meses após a cessação do contrato de trabalho ou do último recolhimento regular, podendo alcançar até 36 meses conforme as prorrogações previstas em lei:
- Prazo básico de 12 meses: assegurado a todo trabalhador que deixa de exercer atividade remunerada abrangida pela Previdência Social;
- Extensão para 24 meses: concedida à segurada que já acumula mais de 120 contribuições mensais sem interrupção que tenha acarretado perda prévia da qualidade de segurada (art. 15, § 1º);
- Acréscimo de 12 meses adicionais por desemprego involuntário: aplicado às seguradas demitidas sem justa causa que comprovem a situação de desocupação mediante recebimento de seguro-desemprego ou registro formal no Ministério do Trabalho e Emprego (art. 15, § 2º).
Com esses fatores combinados, a segurada demitida sem justa causa com histórico de 120 contribuições conserva a proteção previdenciária por até 36 meses (acrescidos do mês de tolerância até o dia de recolhimento subsequente). Caso tenha ocorrido pedido de demissão voluntária, o acréscimo de desemprego involuntário não se aplica, mas o período básico de 12 meses (ou 24 meses com mais de 120 recolhimentos) permanece assegurado.
O que acontece se a MEI ou contribuinte individual atrasar as guias antes do parto?
O atraso no recolhimento das guias de contribuição (DAS-MEI ou carnê GPS) só é computado para efeito de carência se a primeira contribuição do ciclo de filiação tiver sido recolhida rigorosamente dentro do prazo regulamentar. De acordo com o artigo 27, inciso II, da Lei nº 8.213/1991, parcelas recolhidas em atraso após o parto ou após a perda da qualidade de segurada não são admitidas pelo INSS para completar as 10 contribuições obrigatórias de carência. Caso a segurada já estivesse em dia quando pagou a primeira guia e manteve a inscrição ativa, os pagamentos posteriores efetuados com encargos moratórios antes do parto podem ser validados administrativamente desde que não haja perda do vínculo previdenciário.
Se houver perda da qualidade de segurada por interrupção longa de pagamentos, a recuperação da cobertura do salário-maternidade exige o recolhimento de pelo menos metade da carência total (5 contribuições mensais em dia antes do parto), conforme prevê o artigo 27-A da Lei nº 8.213/1991.
3. Duração do Benefício, Situações Especiais e Afastamentos
A cobertura previdenciária à maternidade resguarda tanto a maternidade biológica habitual quanto circunstâncias excepcionais de saúde, adoção e estruturas familiares monoparentais.
Qual é a duração legal do salário-maternidade e em quais casos ela pode ser estendida?
A duração legal padrão do salário-maternidade é de 120 dias corridos para parto, adoção ou obtenção de guarda judicial para fins de adoção, com início fixado entre 28 dias antes do parto e a data da ocorrência do nascimento. Existem duas situações legais específicas em que o período de afastamento é ampliado:
- Programa Empresa Cidadã: prorrogação por mais 60 dias (totalizando 180 dias) para trabalhadoras empregadas em pessoas jurídicas aderentes ao programa instituído pela Lei nº 11.770/2008, sendo essa extensão custeada pelo empregador mediante incentivo fiscal de dedução no Imposto de Renda Pessoa Jurídica;
- Internações hospitalares graves decorrentes do parto: por determinação vinculante do Supremo Tribunal Federal (STF) no julgamento da ADI 6327, quando a mãe ou o recém-nascido permanecerem internados por período superior a duas semanas em virtude de complicações pós-parto, a contagem dos 120 dias do benefício é suspensa durante a internação e reiniciada integralmente a partir da data de alta hospitalar definitiva de ambos.
Nessa hipótese de internação prolongada reconhecida pelo STF, o benefício é mantido durante toda a estadia hospitalar, e o prazo de 120 dias tem início efetivo a partir da data de alta médica definitiva da mãe ou do bebê, mediante comprovação por relatório hospitalar protocolado no Meu INSS.
A segurada tem direito ao benefício em caso de parto prematuro, natimorto ou aborto espontâneo?
Sim, o ordenamento previdenciário assegura proteção financeira integral ou proporcional em todas essas circunstâncias reprodutivas:
- Parto prematuro: a segurada tem direito ao benefício integral de 120 dias, iniciando-se a contagem a partir da data do nascimento antecipado;
- Natimorto: quando o feto nasce sem vida a partir da 23ª semana de gestação (ou com peso corporal igual ou superior a 500 gramas), o evento é juridicamente equiparado a parto, garantindo o salário-maternidade pelo período integral de 120 dias, mediante apresentação da certidão de natimorto lavrada em cartório;
- Aborto espontâneo ou não criminoso: nos casos de interrupção gestacional involuntária ocorrida antes da 23ª semana (ou nos casos de aborto legal permitidos por lei), a segurada tem direito a 14 dias de salário-maternidade para recuperação física e psicológica, condicionado à apresentação de atestado médico oficial com a devida indicação diagnóstica.
Essas garantias tutelam a integridade física e emocional da mulher após intercorrências obstétricas, sem prejuízo da remuneração de subsistência.
Homens podem solicitar o salário-maternidade no INSS?
Sim, o segurado do sexo masculino pode ter direito ao recebimento do salário-maternidade perante a Previdência Social em duas situações bem delimitadas pela legislação:
- Adoção ou guarda judicial unipariental ou homoafetiva: o segurado homem que adota uma criança ou obtém a guarda judicial para fins de adoção tem direito aos 120 dias de benefício, impedida a duplicidade caso haja cônjuge ou companheiro que já usufrua da licença pela mesma criança;
- Falecimento da mãe segurada: conforme o artigo 71-B da Lei nº 8.213/1991, em caso de óbito da segurada que fazia jus ao salário-maternidade, o benefício é transferido ao cônjuge ou companheiro sobrevivente pelo tempo restante a que a falecida teria direito, desde que o viúvo possua qualidade de segurado perante a Previdência Social.
Nas configurações homoafetivas masculinas que concretizam adoção conjunta, o benefício de 120 dias é destinado a um dos adotantes, enquanto o outro usufrui da licença-paternidade legal.
Como funciona o salário-maternidade para a trabalhadora rural (segurada especial)?
A trabalhadora rural que atua sob regime de economia familiar sem vínculo empregatício formal (segurada especial da agricultura familiar, pesca artesanal ou extrativismo) recebe o salário-maternidade no valor fixo de um salário mínimo mensal durante 120 dias. Para obter o benefício, não se exige o recolhimento de contribuições mensais via carnê, mas é mandatório comprovar o exercício efetivo de atividade rural nos 10 meses imediatamente anteriores ao requerimento ou ao parto. Essa comprovação é processada mediante apresentação da Autodeclaração do Segurado Especial ratificada pelos registros de bases governamentais homologadas no Cadastro Nacional de Informações Sociais Rural (CNIS Rural), notas fiscais de venda de produção e contratos de comodato ou posse de terra.
Se as informações não constarem homologadas de ofício nas bases públicas, a segurada instrui o pedido com documentos da atividade agrícola, certidões civis com qualificação rural e comprovantes de residência no campo.
4. Cálculo do Valor e Regras Financeiras em 2026
A determinação da renda mensal inicial do salário-maternidade obedece a regras de cálculo fixadas em lei conforme a categoria de contribuição da requerente.
Como é calculado o valor do salário-maternidade para empregada CLT, doméstica e MEI?
O valor mensal da renda do salário-maternidade segue fórmulas distintas conforme a categoria de filiação do beneficiário:
- Empregada com carteira assinada (CLT): equivale à sua remuneração integral habitual do mês de trabalho (sem aplicação do redutor da média dos 12 meses); caso receba remuneração variável (comissões ou percentagens), o valor corresponde à média aritmética dos últimos 6 meses de remuneração;
- Empregada doméstica: corresponde ao valor do seu último salário de contribuição registrado e homologado no eSocial Doméstico, respeitados os limites mínimo e máximo da Previdência Social;
- Trabalhadora avulsa: corresponde ao valor de sua última remuneração integral equivalente a um mês de escala de serviço;
- MEI, contribuinte individual e facultativa: o valor equivale a 1/12 da soma dos salários de contribuição apurados nos 15 meses imediatamente anteriores ao fato gerador (mesmo que haja meses sem recolhimento nesse intervalo). Em nenhuma hipótese o valor mensal do benefício pode ser inferior ao salário mínimo nacional vigente (R$ 1.621,00 em 2026).
Exemplificando: uma MEI que contribuiu sobre um salário mínimo durante os 10 meses de carência apura uma soma de R$ 16.210,00. A divisão por 12 resultaria em R$ 1.350,83, mas, pela garantia constitucional que veda benefício substitutivo inferior ao salário mínimo, o pagamento mensal é automaticamente ajustado para R$ 1.621,00.
Qual é o teto máximo pago pelo salário-maternidade e quem arca com o excedente?
Para os benefícios concedidos e pagos diretamente pelo INSS (MEI, autônomas, empregadas domésticas e desempregadas), o valor máximo mensal está rigorosamente limitado ao teto previdenciário do Regime Geral de Previdência Social (RGPS), que em 2026 é de R$ 8.475,55. Excepcionalmente, no caso das empregadas sob regime da CLT contratadas por pessoas jurídicas, o benefício pago pela empresa não fica submetido ao teto do RGPS, mas sim ao teto remuneratório constitucional correspondente ao subsídio mensal dos Ministros do Supremo Tribunal Federal (art. 248 da Constituição Federal de 1988), sendo o montante integral passível de ressarcimento pela empresa perante a Receita Federal.
Assim, se uma funcionária celetista aufere R$ 20.000,00 de remuneração fixa mensal, o empregador repassa o valor integral e compensa a totalidade na DCTFWeb, respeitando o limite constitucional do STF. Para a autônoma que recolhe por conta própria ao INSS, o teto limitador é o do RGPS (R$ 8.475,55).
O salário-maternidade sofre desconto de contribuição previdenciária e Imposto de Renda?
Sim, o salário-maternidade possui natureza jurídica remuneratória tributável e sofre incidência de descontos legais obrigatórios:
- Contribuição Previdenciária ao INSS: é retida compulsoriamente na fonte de todas as beneficiárias (seja pago pela empresa ou creditado diretamente pelo INSS), aplicando-se as alíquotas progressivas oficiais que variam de 7,5% a 14% de acordo com a faixa remuneratória da segurada;
- Imposto de Renda Retido na Fonte (IRRF): incide normalmente sobre a parcela que exceder o limite de isenção da tabela progressiva mensal da Receita Federal, observadas as deduções legais admitidas (como a dedução por dependente e a própria parcela retida do INSS).
A tributação previdenciária garante que os meses de afastamento por maternidade sejam computados como tempo de contribuição para efeitos de aposentadoria futura.
É possível receber o salário-maternidade cumulativamente com outro benefício do INSS?
O salário-maternidade não pode ser recebido de forma cumulativa com benefícios por incapacidade temporária (antigo auxílio-doença), aposentadoria por incapacidade permanente (antiga aposentadoria por invalidez), seguro-desemprego ou o Benefício de Prestação Continuada (BPC/LOAS). Se a segurada estiver afastada recebendo auxílio por incapacidade e ocorrer o parto, o benefício de auxílio por incapacidade temporária deve ser imediatamente suspenso durante os 120 dias de vigência do salário-maternidade, restabelecendo-se após o término caso a perícia médica confirme que a incapacidade para o trabalho persiste. É permitida, contudo, a acumulação regular do salário-maternidade com pensão por morte ou com aposentadorias programadas (por idade ou tempo de contribuição), desde que preenchidos os requisitos autônomos de cada benefício.
A impossibilidade de acúmulo com o seguro-desemprego fundamenta-se na vedação de dupla substituição salarial pública; eventuais parcelas de seguro-desemprego pendentes ficam suspensas e podem ser reativadas após os 120 dias de salário-maternidade.
5. Como Solicitar no Meu INSS e Receber o Pagamento Aprovado
A solicitação do salário-maternidade perante a Previdência Social dá-se por via exclusivamente digital através dos canais de autoatendimento.
A partir de quando o salário-maternidade pode ser solicitado e qual é o prazo limite?
O requerimento do salário-maternidade pode ser formalizado a partir de 28 dias antes da data estimada para o parto (instruído com atestado médico oficial de gestação) ou a contar da data de nascimento da criança, comprovado pela certidão lavrada em cartório. Nos casos de adoção ou obtenção de guarda judicial com finalidade de adoção, a contagem do direito se inicia na data do trânsito em julgado da sentença ou da expedição formal do termo de guarda. O prazo decadencial para pleitear o benefício administrativamente junto ao INSS é de até 5 anos contados a partir da data do fato gerador (nascimento, adoção ou aborto não criminoso), nos termos do artigo 103, parágrafo único, da Lei nº 8.213/1991.
O prazo de 5 anos possibilita que mães que desconheciam o direito na época do evento solicitem o pagamento das parcelas de forma retroativa, desde que mantida a condição de segurada na data do parto.
Quais documentos são obrigatórios para anexar no pedido pelo aplicativo Meu INSS?
Para instruir o requerimento digital pelo Meu INSS sem pendências, a requerente deve digitalizar e anexar os seguintes documentos em arquivos legíveis (PDF ou imagem):
- Documento oficial de identificação com foto (RG, CNH ou Carteira Profissional) e número de inscrição no CPF;
- Certidão de nascimento da criança registrada em cartório civil (ou termo judicial de guarda/certidão de adoção averbada);
- Atestado médico original com indicação do tempo de afastamento, data prevista do parto, código CID e assinatura do profissional com registro CRM ativo (caso o requerimento seja protocolado antes do nascimento);
- Documentos de comprovação da qualidade de segurada: Carteira de Trabalho física e digital (CTPS), extrato de rescisão contratual para desempregadas, guias comprovantes de recolhimento (DAS-MEI ou carnês GPS) ou autodeclaração de atividade rural com comprovantes anexos para seguradas especiais.
A tramitação no portal Meu INSS ocorre em etapas bem delineadas:
- Faça login na conta Gov.br (nível Prata ou Ouro);
- Clique em “Novo Pedido” e digite “Salário-Maternidade”;
- Escolha a modalidade adequada (“Salário-Maternidade Urbano” ou “Rural”);
- Confirme os dados cadastrais atualizados de contato;
- Preencha as informações do nascimento ou anexe o atestado médico gestacional;
- Anexe a documentação pessoal e os comprovantes de filiação digitalizados;
- Indique a agência bancária de preferência para o pagamento;
- Salve o comprovante com o protocolo do pedido para acompanhamento.
O benefício foi aprovado no INSS: como saber a data de liberação e onde receber o dinheiro?
Após o deferimento do processo no Meu INSS e a disponibilização da Carta de Concessão, a segurada deve acessar a funcionalidade “Extrato de Pagamento de Benefício” (Histórico de Créditos - HISCRE) no próprio aplicativo ou site oficial. O extrato detalha o número do benefício (NB), o valor líquido concedido com os descontos discriminados, o dia exato da liberação do crédito bancário e a instituição financeira designada pela Previdência Social. Para o primeiro recebimento, a segurada comparece à agência bancária informada munida de documento de identificação original com foto, CPF e o número do benefício para retirada presencial no caixa ou cadastramento de senha para movimentação eletrônica.
Caso possua conta bancária prévia em seu nome na instituição indicada pelo INSS, a segurada pode ativar a opção “Alterar Local ou Forma de Pagamento” no portal digital para transferência automatizada das parcelas.
Por que o pedido de salário-maternidade entra em análise e quais são os erros mais comuns?
A retenção do pedido em fase de análise manual prolongada ocorre tipicamente quando os sistemas automatizados de inteligência de dados do INSS não conseguem efetuar a validação direta da certidão de nascimento junto ao Sistema Nacional de Informações de Registro Civil (Sirc) ou quando há inconsistências de vínculos e salários no Cadastro Nacional de Informações Sociais (CNIS). Os três erros mais frequentes que atrasam a conclusão do processo são:
- Divergência ortográfica ou cadastral de nomes: pequenas diferenças no nome da mãe, do bebê ou do pai entre a certidão de nascimento e os registros da Receita Federal/CPF;
- Vínculo empregatício em aberto ou sem data de encerramento: ausência de registro da baixa da demissão no CNIS pela antiga empresa, o que exige apresentação do Termo de Rescisão de Contrato de Trabalho (TRCT) para comprovar a condição de desempregada;
- Anexação de fotos ilegíveis ou cortadas: envio de arquivos com sombras, reflexos ou sem carimbo visível de médicos e cartórios, gerando a abertura de cumprimento de exigência com prazo de 30 dias para regularização.
Diante da emissão de Carta de Exigência, a segurada deve apresentar os documentos faltantes no prazo regulamentar de 30 dias pelo próprio aplicativo, evitando o arquivamento por pendência documental.
6. Decisões judiciais recentes: Diretrizes dos Tribunais Superiores na Proteção à Maternidade
A interpretação das regras do salário-maternidade consolida-se em precedentes do Supremo Tribunal Federal (STF), do Superior Tribunal de Justiça (STJ) e da Turma Nacional de Uniformização (TNU):
-
ADI 6327 do STF (Marco Inicial em Casos de Internações Graves Pós-Parto): O Plenário do STF estabeleceu que, quando a mãe ou o recém-nascido permanecem internados por complicações do parto por mais de duas semanas, o início do salário-maternidade é prorrogado para a data da alta hospitalar definitiva de ambos. A corte fixou que o benefício visa a viabilizar a convivência no lar, não podendo o período de internação hospitalar exaurir a proteção previdenciária.
-
Tema 72 de Repercussão Geral do STF / RE 576.967 (Inconstitucionalidade da Contribuição Previdenciária Patronal sobre o Salário-Maternidade): O STF declarou inconstitucional a cobrança de contribuição previdenciária patronal sobre os valores pagos a título de salário-maternidade. O tribunal firmou que o benefício tem natureza securitária temporária, e tributar o empregador sobre esse valor gerava discriminação indireta contra a contratação de trabalhadoras no mercado formal.
-
Tema 1072 do STF / RE 1.058.333 (Licença e Salário-Maternidade a Pai Solo): O STF reconheceu o direito à licença e ao salário-maternidade ao trabalhador homem, pai solo de filhos gerados por reprodução assistida ou adoção. A decisão aplicou o princípio da proteção integral e do melhor interesse da criança para assegurar a dedicação parental exclusiva nos primeiros meses de vida.
-
Julgamento da ADI 2110 pelo STF (Diretrizes sobre a Carência de Contribuintes Individuais e Facultativas): Ao examinar a Lei nº 9.876/1999, o STF debateu a exigência de carência de 10 contribuições para autônomas em contraposição à isenção da trabalhadora celetista. A jurisprudência enfatiza a necessidade de equilibrar a proteção social à maternidade com as regras de manutenção da qualidade de segurada e dos pagamentos em dia.
-
Tema 261 da TNU (Carência Proporcional no Parto Prematuro): A Turma Nacional de Uniformização pacificou que, ocorrendo parto prematuro, o número de contribuições exigido para carência de autônomas e facultativas deve ser reduzido na mesma proporção dos meses em que o parto foi antecipado em relação às 40 semanas regulares, resguardando a segurada que mantinha contribuições pontuais.
-
Súmula 27 da TNU e Precedentes do STJ (Comprovação Ampla do Desemprego Involuntário): O STJ e a TNU pacificaram que a extensão do período de graça por 12 meses adicionais por desemprego involuntário (artigo 15, § 2º, da Lei nº 8.213/1991) independe de registro no Ministério do Trabalho, podendo ser comprovada pela concessão de seguro-desemprego, anotações na Carteira de Trabalho ou outros elementos de prova documental admitidos em direito.
A uniformidade desses entendimentos jurisprudenciais orienta tanto as decisões administrativas quanto os recursos e eventuais ações previdenciárias perante a Justiça Federal.
O salário-maternidade consolida-se em 2026 como salvaguarda basilar da família e da infância. Distinguir a responsabilidade de pagamento entre a empresa e o INSS, acompanhar o período de graça e instruir o pedido no Meu INSS com documentação idônea são as etapas indispensáveis para que a segurada usufrua de seus direitos previdenciários com segurança e sem intermediários.
Leituras relacionadas
- Veja também: Pensão por Morte do INSS em 2026: Guia Completo de Regras, Dependentes, Duração e Cálculo das Cotas
- Veja também: Perícia Médica do INSS em 2026: Guia Completo de Agendamento, Documentos Obrigatórios, Atestmed, Telemedicina e Recursos
- Veja também: BPC/LOAS em 2026: Guia Completo de Requisitos, Idoso, Deficiência, Renda e Como Solicitar no Meu INSS
Quem paga o salário-maternidade da trabalhadora CLT e como a empresa é ressarcida?
O salário-maternidade da trabalhadora com carteira assinada (CLT) é pago diretamente pelo próprio empregador durante todo o período de afastamento de 120 dias, com exceção dos casos de adoção. Conforme estabelece expressamente o artigo 72 da Lei nº 8.213/1991, cabe à empresa efetuar o pagamento integral da remuneração habitual da empregada nas mesmas datas do calendário normal de pagamento da folha. Posteriormente, o empregador recupera a integralidade do valor desembolsado por meio da compensação tributária no sistema DCTFWeb/eSocial, abatendo o montante adiantado das contribuições previdenciárias patronais incidentes sobre a folha de salários devidas à Receita Federal do Brasil.
Quem paga o salário na licença-maternidade para MEI, autônoma, doméstica e desempregada?
O pagamento do salário-maternidade para a Microempreendedora Individual (MEI), a contribuinte individual (autônoma), a empregada doméstica, a trabalhadora avulsa e a segurada atualmente desempregada é feito diretamente pela Previdência Social (INSS). Nesses casos, não há intermediação patronal para o repasse do benefício financeiro: o requerimento deve ser protocolado diretamente pela segurada no aplicativo ou portal Meu INSS e, uma vez deferido o pedido, o pagamento é creditado mensalmente pela Previdência em conta bancária de titularidade da beneficiária ou via cartão magnético de benefício emitido pela instituição financeira designada.
Qual é a diferença entre salário-maternidade e salário-família, e quem paga cada um deles?
O salário-maternidade é um benefício de substituição de renda voltado a segurados afastados do trabalho pelo nascimento de filho, adoção ou aborto legal durante 120 dias, enquanto o salário-família consiste em uma cota pecuniária mensal adicional paga por dependente menor de 14 anos (ou inválido de qualquer idade) a trabalhadores de baixa renda. Quem paga o salário-família ao empregado com carteira assinada (incluindo o trabalhador avulso) é o empregador, que também efetua a posterior compensação em folha; já para os aposentados por incapacidade, aposentados por idade ou trabalhadores que estejam em gozo de benefícios previdenciários (como auxílio por incapacidade temporária), o pagamento do salário-família é feito diretamente pelo INSS junto com a renda mensal do benefício principal, de acordo com o artigo 68 do Decreto nº 3.048/1999.
Empregada de microempresa ou MEI contratante: quem paga o benefício da funcionária?
A microempresa ou o Microempreendedor Individual (MEI) que mantém uma empregada formal com carteira assinada é o responsável pelo pagamento direto dos salários mensais durante o período de licença-maternidade. A sistemática segue a mesma regra geral das demais pessoas jurídicas prevista no artigo 72, § 1º, da Lei nº 8.213/1991: o empregador realiza o pagamento mensal à funcionária e realiza a dedução correspondente na guia única do eSocial (DASMEI da folha ou DCTFWeb), evitando qualquer despesa financeira definitiva para o pequeno negócio. A trabalhadora contratada só recorre diretamente ao INSS caso a empresa encerre suas atividades ou ocorra recusa ilegítima do pagamento formalmente comunicada aos órgãos de fiscalização do trabalho.
Qual é o período de carência exigido pelo INSS para ter direito ao salário-maternidade?
O período de carência para o salário-maternidade depende exclusivamente da categoria previdenciária da segurada no momento do fato gerador:
- Isenção total de carência (zero meses): aplicada à empregada com contrato formal (CLT), trabalhadora avulsa e empregada doméstica, bastando a comprovação do vínculo de emprego ativo na data do parto, guarda ou adoção;
- Carência de 10 contribuições mensais: exigida expressamente para a contribuinte individual (autônoma que recolhe em carnê GPS), Microempreendedora Individual (MEI) e segurada facultativa (estudantes ou donas de casa sem renda própria);
- Comprovação de 10 meses de atividade rural: exigida da segurada especial que trabalha em regime de economia familiar na agricultura, sem necessidade de recolhimentos monetários prévios, comprovada por documentos rurais e autodeclaração.
Como a trabalhadora desempregada pode receber o salário-maternidade pelo INSS?
A trabalhadora desempregada tem direito a receber o salário-maternidade pago diretamente pelo INSS desde que o parto, a adoção ou a guarda judicial ocorra dentro do período em que ela mantém a qualidade de segurada, conhecido como “período de graça”. Conforme o artigo 15 da Lei nº 8.213/1991, o rompimento do contrato de trabalho ou a cessação das contribuições não extingue imediatamente os direitos previdenciários. Caso o nascimento ocorra durante esse intervalo de proteção legal, a segurada preenche os requisitos e deve requerer o pagamento pelo Meu INSS apresentando a Carteira de Trabalho que comprova o último vínculo e a certidão de nascimento da criança.